Split Payment avança: Nota Técnica 2026.006 detalha a vinculação com NF-e e NFC-e
Índice
A publicação da Nota Técnica 2026.006 traz mais um avanço na preparação do Split Payment para a reforma tributária. O documento detalha como NF-e e NFC-e poderão ser vinculadas às respectivas transações de pagamento, aproximando cada vez mais as etapas fiscal e financeira. Embora a implementação efetiva do mecanismo esteja prevista para 2027, as empresas já precisam entender as mudanças e preparar seus sistemas.
Nota Técnica 2026.006: o que muda para NF-e e NFC-e?
Publicada em agosto de 2026, a Nota Técnica 2026.006 estabelece novas estruturas para registrar a relação entre o documento fiscal e a transação financeira no contexto do Split Payment. A mudança alcança emissores de NF-e e NFC-e e representa mais uma etapa de preparação para o novo modelo de recolhimento do IBS e da CBS.
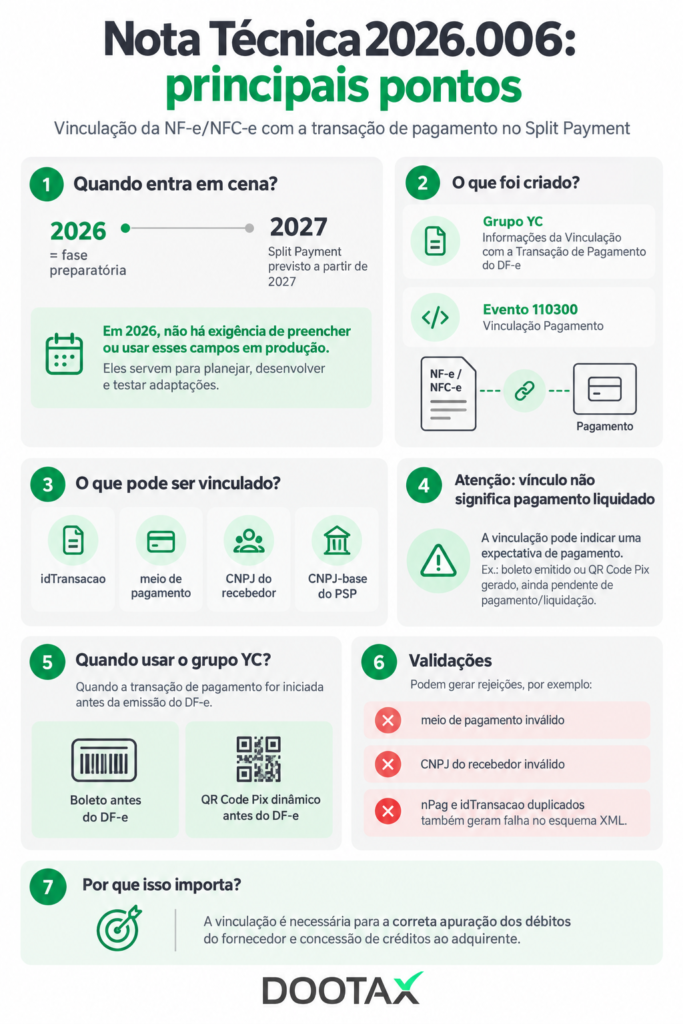
A principal novidade está na criação do grupo YC – Informações da Vinculação com a Transação de Pagamento do DF-e e do Evento de Vinculação da Transação de Pagamento, identificado pelo código 110300. A proposta é permitir que os dados da transação financeira sejam relacionados ao documento fiscal de forma estruturada.
Em 2026, essas estruturas possuem caráter preparatório. A previsão é que a infraestrutura seja testada antes da entrada efetiva do Split Payment, prevista para 2027. Isso significa que o momento atual é especialmente importante para que empresas e fornecedores de tecnologia avaliem seus emissores, integrações e processos.
A mudança também reforça uma tendência importante da reforma tributária: documento fiscal e pagamento deixam de ser informações tratadas de maneira tão independente.
Por que vincular o documento fiscal ao pagamento?
No modelo do Split Payment, a identificação da transação financeira relacionada ao documento fiscal é fundamental para que o sistema consiga determinar corretamente os valores envolvidos na operação.
A própria Nota Técnica 2026.006 destaca que essa vinculação é necessária para a correta apuração dos débitos do fornecedor e para a concessão de créditos ao adquirente.
Na prática, isso significa que a informação sobre a venda não ficará restrita à NF-e ou NFC-e. O processo passa a considerar também elementos relacionados ao pagamento.
Esse vínculo será importante para que o sistema consiga relacionar, por exemplo, uma determinada nota a uma transação realizada por boleto, Pix ou outro meio de pagamento previsto. A lógica permite maior rastreabilidade da operação e cria uma conexão mais direta entre o que foi documentado fiscalmente e o que ocorreu no fluxo financeiro.
Para as empresas, isso aumenta a importância da integração entre os sistemas que participam dessas etapas. ERP, emissor fiscal, sistemas financeiros, bancos e meios de pagamento precisarão trabalhar com informações consistentes.
Esse movimento acompanha outras mudanças da reforma tributária relacionadas ao Split Payment, que já exigem das empresas uma revisão dos seus processos fiscais e financeiros.
Como funcionará a vinculação na prática?
A Nota Técnica 2026.006 prevê situações diferentes para relacionar o documento fiscal à transação financeira. Uma delas ocorre quando a transação de pagamento é iniciada antes da emissão da NF-e ou NFC-e.
Um exemplo simples é o boleto. Imagine que o fornecedor emita um boleto para o cliente antes de emitir o documento fiscal. Nesse momento, ainda não existe uma chave de NF-e ou NFC-e que possa ser relacionada ao pagamento. A vinculação fica, inicialmente, pendente.
Depois que o documento fiscal é emitido, as informações da transação podem ser relacionadas a ele, permitindo completar o vínculo.
Algo semelhante pode acontecer com um Pix dinâmico. O fornecedor pode gerar o QR Code após a emissão do documento fiscal, mas a transação pode ter sido criada sem a chave do documento. Nesse caso, o vínculo poderá ser realizado posteriormente por meio do evento específico.
Esse funcionamento é importante porque mostra que “vinculação” não significa necessariamente que o pagamento já foi realizado. Um boleto pode ter sido emitido, por exemplo, sem que tenha sido efetivamente pago. A estrutura registra a relação esperada entre a transação e o documento fiscal.
Quais informações serão vinculadas?
Para realizar essa associação, a estrutura criada pela Nota Técnica 2026.006 prevê informações relacionadas à própria transação financeira e ao seu recebedor.
Entre os dados contemplados estão:
Quer saber como podemos ajudar você no recolhimento de tributos?
- Identificador da transação financeira;
- Código do meio de pagamento;
- CNPJ do recebedor do pagamento;
- CNPJ-base do prestador de serviço de pagamento;
- Informações relacionadas ao documento fiscal e ao pagamento vinculado.
A existência desses campos permite que a relação entre documento e pagamento seja registrada de maneira padronizada, reduzindo a dependência de informações dispersas entre diferentes sistemas.
Para a empresa, isso significa que os dados utilizados na emissão fiscal e no processo financeiro precisam estar corretos e disponíveis no momento adequado.
Regras de validação podem gerar rejeições
A nova estrutura da Nota Técnica 2026.006 também cria regras para validar as informações transmitidas. Isso significa que erros nos dados de pagamento podem impedir o processamento correto da vinculação.
Entre os pontos de validação estão o CNPJ do recebedor do pagamento e o código do meio de pagamento. Informações inválidas podem resultar em rejeições específicas.
Esse detalhe parece operacional, mas pode ter impacto significativo em empresas que trabalham com grande volume de documentos. Um dado cadastral incorreto ou uma parametrização inadequada pode gerar inconsistências que precisam ser identificadas e corrigidas.
Por isso, a adaptação não deve ficar restrita à equipe fiscal. Tecnologia, financeiro e responsáveis pelos sistemas de emissão também precisam participar do processo.
O impacto para os sistemas das empresas
A publicação da Nota Técnica 2026.006 reforça que a preparação para o Split Payment passa diretamente pela tecnologia. Não será suficiente compreender a nova regra tributária se os sistemas utilizados pela empresa não estiverem preparados para registrar e transmitir as informações necessárias.
Os emissores de NF-e e NFC-e precisarão suportar a nova estrutura, enquanto os sistemas financeiros deverão ser capazes de disponibilizar informações confiáveis sobre as transações.
Esse cenário torna ainda mais importante revisar:
- Integrações entre ERP e emissor fiscal;
- Parametrizações dos meios de pagamento;
- Cadastro de CNPJs;
- Fluxos de emissão e cobrança;
- Comunicação entre sistemas fiscais e financeiros;
- Processos de conferência e tratamento de rejeições.
A empresa que começar essa revisão antecipadamente terá mais tempo para identificar incompatibilidades, testar alterações e ajustar seus processos antes da entrada efetiva do novo modelo.
Para acompanhar outras mudanças relacionadas ao tema, a Dootax também reúne informações sobre quando entra em vigor o Split Payment e sobre a automação do Split Payment B2B em 2027.
Por que acompanhar a Nota Técnica 2026.006 desde já?
A Nota Técnica 2026.006 não representa apenas uma alteração no leiaute dos documentos fiscais. Ela demonstra que a implementação do Split Payment está avançando para uma etapa cada vez mais operacional.
A aproximação entre emissão fiscal, pagamento e recolhimento exige que as empresas deixem de tratar essas etapas como processos completamente separados. Quanto antes os sistemas forem avaliados, maior será a capacidade de adaptação diante das próximas especificações.
Além disso, acompanhar as atualizações permite que a empresa antecipe impactos em vez de esperar pela obrigatoriedade para descobrir que determinado sistema, integração ou processo precisa ser completamente reformulado.
A preparação antecipada também reduz o risco de erros durante a transição e facilita a adoção de soluções de automação fiscal capazes de conectar diferentes etapas da operação.
Preparação para o Split Payment começa agora
A Nota Técnica 2026.006 representa mais um avanço concreto na preparação do Split Payment, ao estabelecer como NF-e e NFC-e poderão ser vinculadas às transações de pagamento. Com a entrada do novo modelo prevista para 2027, revisar sistemas, integrações e processos desde já será fundamental para reduzir riscos e garantir uma transição mais segura.