RAD e Split Payment: os principais insights do Brunch da Dootax
Índice
A transição para o novo modelo de tributação sobre o consumo já começou a sair do campo das discussões conceituais e chegar às decisões operacionais das empresas. Foi a partir desse cenário que a Dootax promoveu, em 24 de setembro, mais uma edição do Brunch na Fábrica de Dengo, em São Paulo.
Com o tema “RAD: uma decisão estratégica antes do avanço do Split Payment”, o encontro reuniu Mariana Dias, Embaixadora do Resenha Fiscal Clube, Yvon Gaillard, Co-Founder & CEO da Dootax, e Patricia Subocz, Coordenadora Jurídico-Tributária da Ipiranga (Grupo Ultra). O encontro discutiu os impactos da transição sobre o crédito, os riscos relacionados aos fornecedores, os possíveis usos do RAD e o papel da tecnologia nessa preparação.
A discussão sobre RAD e Split Payment ganhou ainda mais relevância poucos dias depois. Em 30 de setembro, a Receita Federal anunciou o início, em 15 de outubro, dos testes de integração entre os prestadores de serviços de pagamento e a Plataforma Pública do Split Payment. A etapa será realizada em ambiente controlado e não terá impacto sobre operações reais.
Por que falar de RAD antes do Split Payment?
Um dos pontos centrais do encontro foi entender que a implementação do Split Payment não acontece de uma vez.
A legislação prevê a implementação gradual do mecanismo e admite hipóteses de adoção facultativa. Na prática, isso significa que as empresas atravessarão um período em que diferentes formas de recolhimento e diferentes níveis de integração estarão convivendo.
Nesse intervalo, surge uma questão relevante para a gestão do crédito de IBS e CBS.
O crédito passa a estar relacionado ao efetivo recolhimento do tributo. A Lei Complementar nº 214 estabelece que o adquirente sujeito ao regime regular pode realizar o recolhimento do IBS e da CBS em determinadas situações, pelo mecanismo do Recolhimento pelo Adquirente.
Foi justamente essa relação entre recolhimento, fornecedor e crédito que esteve no centro da conversa.
O fornecedor passa a fazer parte da equação do crédito
Durante a palestra, a discussão mostrou que a gestão do crédito passa a exigir uma nova camada de acompanhamento.
Quando o fornecedor não recolhe corretamente os tributos, existe o risco de o crédito não estar disponível da forma esperada, criando impactos para a apropriação e para o fluxo de caixa.
Por isso, a pergunta deixa de ser apenas quanto a empresa tem de crédito a recuperar.
Passa a ser também:
Quem são os fornecedores? Qual é o nível de risco de cada um? Quanto crédito está envolvido? E em quais situações vale a pena assumir o recolhimento?
Essa mudança de perspectiva foi um dos principais pontos discutidos no Brunch.
Quando o RAD pode fazer sentido?
O RAD, sigla utilizada para Recolhimento pelo Adquirente, não precisa ser tratado como uma solução aplicável indistintamente a todas as operações.
A discussão mostrou que sua utilização pode ser avaliada a partir de diferentes fatores, como o risco associado ao fornecedor, a relevância do crédito, o prazo de pagamento e o potencial impacto no caixa.
Na prática, a decisão envolve uma conta:
quanto custa assumir o recolhimento versus quanto vale proteger aquele crédito?
Foi também nesse ponto que o encontro avançou da discussão conceitual para uma questão operacional: como fazer essa análise fornecedor por fornecedor em uma empresa com centenas ou milhares de parceiros comerciais?
Dootax apresenta o Monitor CBS e IBS
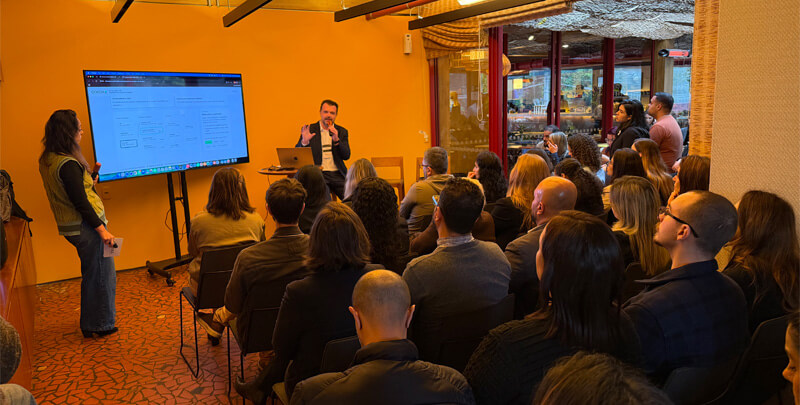
Foi para responder a esse desafio que a Dootax apresentou, em primeira mão durante o Brunch, o Dootax Monitor CBS e IBS.
A solução conecta dados da operação para apoiar análises relacionadas a fornecedores, créditos, débitos e apuração, permitindo transformar informações que antes estavam dispersas em uma visão mais estruturada para a tomada de decisão.
Quer saber como podemos ajudar você no recolhimento de tributos?
Na frente de fornecedores e RAD, o Monitor considera informações da operação e do perfil dos fornecedores para apoiar a avaliação de cenários. Entre os dados utilizados estão histórico de compras, prazo real de pagamento, regime tributário e informações relacionadas ao risco.
A proposta é responder uma pergunta objetiva:
Vale a pena assumir o recolhimento do IBS e da CBS de determinada compra e qual é o impacto econômico dessa decisão?
O material apresentado pela Dootax também mostrou uma comparação entre garantia do crédito, custo de caixa e custo operacional, transformando a discussão sobre RAD em uma análise econômica por fornecedor.
Do RAD à apuração assistida
O Dootax Monitor CBS e IBS, apresentado no encontro, vai além da análise de fornecedores.
A solução também contempla o acompanhamento de débitos, créditos e apuração de IBS e CBS, incluindo o confronto entre o valor calculado e o destacado nos documentos fiscais e a identificação de divergências que merecem atenção.
Essa visão mais ampla é importante porque a preparação para a reforma tributária não termina na decisão sobre o RAD.
As empresas também precisarão lidar com novos processos, integrações, dados, regras tributárias e mecanismos de apuração. O próprio desenho do Monitor parte dessa lógica: conectar dados, analisar informações e transformar o diagnóstico em ação.
O desafio da preparação na prática: o olhar da Ipiranga
A discussão ganhou uma perspectiva ainda mais concreta com a participação de Patricia Subocz, da Ipiranga.
Durante o bate-papo, Patricia compartilhou desafios relacionados à preparação de uma grande corporação para a nova realidade tributária, incluindo a convivência entre sistemas, a necessidade de governança multidisciplinar e o impacto da reforma em áreas que vão além do fiscal.
A experiência mostrou que a preparação precisa envolver diferentes áreas da empresa, já que mudanças tributárias podem repercutir em TI, compras, jurídico, comercial, planejamento e operações.
Outro ponto discutido foi a avaliação do RAD em operações de frete e armazenagem, mostrando como a decisão pode ganhar relevância em cadeias com maior exposição a riscos de compliance.
O que o Brunch mostrou sobre o novo papel do monitoramento
Mais do que acompanhar o cronograma da reforma tributária, as empresas precisam começar a construir capacidade de análise.
O debate realizado pela Dootax apontou três movimentos importantes:
- Entender o risco. Identificar quais fornecedores e operações podem representar maior exposição para o crédito.
- Avaliar as alternativas. Comparar o custo de assumir o recolhimento com o impacto potencial de não ter o crédito disponível.
- Transformar análise em ação. Usar dados, processos e tecnologia para decidir onde monitorar, quando agir e como acompanhar o resultado.
Nesse contexto, o RAD deixa de ser apenas uma alternativa operacional e passa a fazer parte de uma discussão mais ampla sobre gestão de crédito, risco e caixa.
A preparação continua avançando
O Brunch aconteceu em um momento de evolução acelerada da infraestrutura da reforma tributária. Poucos dias após o encontro, a Receita Federal anunciou o início dos testes de integração da Plataforma Pública do Split Payment para outubro de 2026.
Isso reforça um dos principais pontos discutidos na Fábrica de Dengo: a preparação não começa quando todos os mecanismos estiverem em operação. Ela começa quando a empresa passa a entender como as novas regras podem afetar sua própria operação.
Para algumas empresas, isso pode significar mapear fornecedores. Para outras, revisar processos, testar integrações, analisar o uso do RAD ou estruturar mecanismos de monitoramento.
O ponto em comum é a necessidade de transformar informação em decisão.
Quer conhecer o Dootax Monitor CBS e IBS?
O Dootax Monitor CBS e IBS foi desenvolvido para apoiar as empresas na reforma tributária, conectando dados da operação a análises sobre fornecedores, crédito, débitos e apuração.
Quer entender como a solução pode ajudar sua empresa a tomar decisões estratégicas e agilizar rotinas? Entre em contato com nosso time e agende uma demonstração.