Governo propõe adiar em um mês o recolhimento definitivo da CBS. O que muda para a sua empresa e por que o RAD virou prioridade.
Índice
Nesta terça-feira (11/11), o secretário Especial da Receita Federal, Robinson Barreirinhas, anunciou que o governo vai enviar ao Congresso um projeto de lei complementar permitindo ao contribuinte adiar em um mês o recolhimento definitivo da CBS. A adesão será opcional. A notícia foi publicada pela CNN Brasil e ainda não há texto do projeto.
À primeira vista parece um alívio no calendário. Na prática, é outra coisa: o governo está oferecendo um regime de estimativa, e um regime de estimativa transfere para a empresa a responsabilidade de acertar quanto do crédito dos fornecedores vai, de fato, existir.
O que foi proposto
Pelo desenho apresentado, o recolhimento definitivo da CBS passa a poder ser feito por estimativa no mês seguinte ao da competência, sem exigir, naquele momento, o crédito vinculado ao pagamento. A empresa projeta seus débitos, presume quanto os fornecedores vão recolher, abate e paga. No mês seguinte faz o ajuste. O secretário comparou o modelo ao ICMS de hoje e ao crédito escritural.
O detalhe que define tudo está na frase dele sobre o ajuste: “Se o seu fornecedor não pagou alguma coisa, você vai glosar”. Ou seja, o crédito continua condicionado ao pagamento do imposto pelo fornecedor. O que o projeto muda é o momento em que essa condição é verificada, não a condição em si.
Barreirinhas também deixou claro que a Receita não pretende adiar a entrada em vigor da CBS em 1º de janeiro: “Adiar não é solução de nada”. A alíquota ainda depende do Senado; o TCU estimou 11,3%.
O que isso significa na apuração
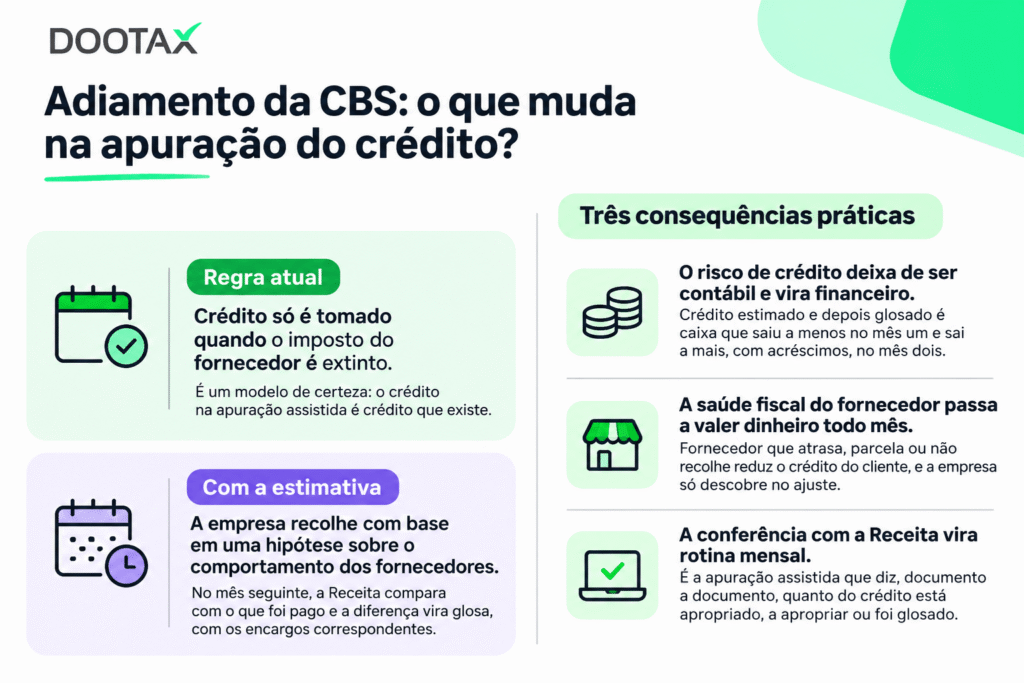
Com a regra atual, a empresa só toma o crédito quando o imposto do fornecedor é extinto, seja pelo recolhimento na liquidação do pagamento, seja pelo recolhimento feito pelo próprio fornecedor ou pelo adquirente. É um modelo de certeza: o crédito que aparece na apuração assistida é crédito que existe.
Com a estimativa, a empresa passa a recolher com base em uma hipótese sobre o comportamento de centenas ou milhares de fornecedores. Um mês depois, a Receita compara a hipótese com o que foi efetivamente pago e a diferença vira glosa, com os encargos correspondentes. Quanto maior a base de fornecedores e mais fina a margem, maior a exposição.
Três consequências práticas:
Quer saber como podemos ajudar você a monitorar impactos da reforma?
- O risco de crédito deixa de ser contábil e vira financeiro. Crédito estimado e depois glosado é caixa que saiu a menos no mês um e sai a mais, com acréscimos, no mês dois.
- A saúde fiscal do fornecedor passa a valer dinheiro todo mês. Fornecedor que atrasa, parcela ou não recolhe reduz o crédito do cliente, e a empresa só descobre no ajuste.
- A conferência com a Receita vira rotina mensal, não evento de fechamento. É a apuração assistida que diz, documento a documento, quanto do crédito está apropriado, a apropriar ou foi glosado.
Por que o RAD passa a ser central
O recolhimento pelo adquirente, o RAD, é a ferramenta que a própria lei dá para eliminar essa incerteza: em vez de esperar que o fornecedor recolha, o comprador assume o recolhimento do IBS e da CBS daquela operação e garante o crédito na hora.
Até agora, muita empresa tratava o RAD como exceção, reservada a fornecedores problemáticos. Com o regime de estimativa, ele passa a ser instrumento de gestão de risco sobre toda a base de compras.
A pergunta que o fiscal precisa responder, fornecedor a fornecedor, é simples de formular e difícil de calcular à mão: vale mais assumir o recolhimento e ter o crédito garantido ou confiar no fornecedor e aceitar o risco de glosa?
A resposta depende do volume comprado, do imposto em jogo, da saúde fiscal do fornecedor (certidões, débitos, situação cadastral), do custo de capital da empresa e do desconto que ela consegue negociar ao assumir o recolhimento.
É exatamente esse cálculo que o Dootax Monitor CBS e IBS faz: lê as compras do ERP e das notas, consulta a situação de cada fornecedor em fontes públicas e provedores de mercado, calcula o benefício do RAD por fornecedor e por ano, e entrega uma lista priorizada: recomendados, a avaliar e não recomendados, com o valor de crédito em jogo em cada grupo.
A mesma base alimenta a apuração mensal e a conferência com a apuração assistida da Receita, para que o crédito estimado e o crédito reconhecido sejam comparados antes do ajuste, e não depois da glosa.
O que fazer agora
- Mapear a base de fornecedores por imposto em jogo e saúde fiscal. Os 20% que concentram o crédito merecem decisão individual sobre o RAD.
- Definir a política de recolhimento pelo adquirente antes de janeiro, com os fornecedores avisados e, onde couber, o desconto negociado.
- Conectar a apuração à Receita. As APIs de débitos e créditos da apuração assistida da CBS já estão disponíveis e permitem conferir, por documento, o que foi apropriado.
- Tratar a estimativa, se a empresa optar por ela, como um número conferido mensalmente, não como um alívio de prazo.
O adiamento de um mês do recolhimento definitivo da CBS é opcional e ainda precisa passar pelo Congresso. A condição do crédito ao pagamento do fornecedor, essa não muda. Quem se preparar para ela agora, com o RAD como política e a conferência com a Receita como rotina, vai atravessar a transição com o caixa sob controle.
Yvon Gaillard
Economista, pós-graduado em direito tributário pela FAAP e com MBA em gestão empresarial. Yvon atua há mais de 15 anos com tecnologias para soluções financeiras. É um dos fundadores da Flux-IT e da Dootax, considerada uma das startups mais promissoras do ecossistema brasileiro pela revista Pequenas Empresas & Grandes Negócios em 2020, 2021 e 2022.