Reforma tributária na reta final: quando o atraso do governo vira custo, retrabalho e desespero para as empresas
Índice
O desabafo de um tributarista exausto
Alíquota da CBS acima das projeções, regras do Imposto Seletivo publicadas no apagar das luzes, documentos fiscais em atualização e APIs entregues em suaves prestações. A poucos meses da virada, o setor privado tenta implementar uma reforma que o próprio poder público ainda não terminou de montar.
Durante anos, a reforma tributária foi apresentada como o caminho para simplificar o sistema brasileiro, reduzir litígios, ampliar a transparência e melhorar o ambiente de negócios.
O discurso continua bonito. O problema, como quase sempre, aparece na hora de executar.
À medida que a implementação avança, fica cada vez mais evidente que o cronograma regulatório não acompanhou nem de longe a dimensão tecnológica, financeira e operacional da mudança. As empresas passaram meses investindo em projeções, sistemas, contratos, cadastros, classificações tributárias, testes e treinamento de equipes. Enquanto isso, informações essenciais chegaram tarde, foram alteradas durante o desenvolvimento ou continuam naquele tradicional status brasileiro: “Em breve teremos novidades”.
Na linha de frente estão as equipes tributárias e de tecnologia, tentando transformar normas incompletas, layouts móveis e premissas provisórias em sistemas que precisam funcionar de verdade. O resultado é um cenário de urgência que poderia ter sido evitado.
Não estamos falando apenas de uma agenda tributária atrasada. Estamos falando de um processo no qual o Estado demora para entregar as regras e, depois, olha para o setor privado como quem pergunta: “Mas vocês ainda não estão prontos?”
A surpresa da CBS de 11,3%
Em 28 de outubro de 2026, o Tribunal de Contas da União aprovou o cálculo da alíquota de referência da CBS em 11,3% para 2027. O cálculo ainda será encaminhado ao Senado, responsável pela definição da alíquota. Portanto, o percentual não é definitivo nem imutável.
Mas, convenhamos, 11,3% não é exatamente o tipo de número que passa despercebido em uma planilha de projeções.
Durante a tramitação e a regulamentação da reforma, as empresas elaboraram seus cenários utilizando percentuais significativamente menores. Em 2024, a estimativa do governo para a CBS era de aproximadamente 8,8%. Depois, uma projeção do Comitê Gestor do IBS apontou algo em torno de 9,21%. Então chegou a referência de 11,3%.
A diferença superior a dois pontos percentuais em relação a uma das estimativas mais recentes utilizadas pelo mercado seria pequena apenas para uma empresa que não trabalhasse com preço, margem, contrato, crédito tributário, caixa, produto, fornecedor ou qualquer outra atividade econômica conhecida.
Na prática, essa diferença afeta projeções de preços, cálculos de margem, renegociações contratuais, estimativas de crédito tributário, exposições de caixa, análises por produto, canal e fornecedor, decisões de investimento e contratação e, em determinados casos, a própria viabilidade econômica das operações.
A alíquota do regime geral rapidamente foi parar no topo das discussões. Ao combinar uma CBS de 11,3% com uma estimativa de IBS de 18,7%, chega-se a um IVA dual próximo de 30%. A soma ainda é uma projeção, pois o IBS não possui alíquota cheia oficialmente definida e a CBS ainda depende de deliberação do Senado.
Mesmo assim, caso esse cenário se confirme, a alíquota padrão brasileira poderá superar os 27% da Hungria, atualmente a maior alíquota padrão entre os países da União Europeia. Finalmente uma competição internacional em que o Brasil parece realmente disposto a buscar o primeiro lugar. Um verdadeiro feito econômico. Aguardemos os próximos episódios, preferencialmente com uma calculadora e um remédio para dor de cabeça por perto.
Neutralidade arrecadatória não significa neutralidade econômica
A justificativa oficial é que a alíquota foi calculada para preservar a arrecadação federal. O Tribunal de Contas da União considerou receitas históricas e os parâmetros previstos na legislação para buscar uma equivalência entre o sistema atual e o futuro. Em outras palavras, muda-se o sistema, mas a arrecadação precisa continuar de pé.
O detalhe é que neutralidade arrecadatória agregada não significa neutralidade para todos os setores e empresas. A carga pode ser mantida no conjunto da economia e, ao mesmo tempo, ser redistribuída de forma bastante expressiva entre as atividades econômicas.
Quanto maior o número de reduções, regimes específicos, créditos presumidos e tratamentos favorecidos, maior tende a ser a pressão sobre a alíquota aplicável aos contribuintes submetidos ao regime regular. É aquela velha lógica: alguém recebe o benefício e alguém precisa fechar a conta.
O setor de serviços merece atenção especial. Empresas intensivas em folha de pagamento podem enfrentar maior dificuldade para formar créditos, porque salários e encargos trabalhistas não geram créditos de IBS e CBS na mesma proporção dos insumos adquiridos por setores industriais e comerciais.
Também existe um efeito relevante para empresas que operam com fornecedores sujeitos ao Simples Nacional, regimes específicos, reduções de alíquota ou limitações de crédito. Portanto, o problema não está apenas em quanto será pago. A pergunta mais importante é quem vai suportar a diferença. E, como sabemos, a resposta raramente vem acompanhada de flores.
O risco de transmissão para os preços
Uma elevação da carga efetiva em determinados setores pode ser absorvida por meio da redução de margens, da reorganização de custos ou do repasse ao preço. Na teoria, todos respiram fundo, revisam os processos e encontram belas eficiências operacionais. Na prática, poucas empresas conseguem absorver indefinidamente o aumento da tributação, os custos de implementação, a contratação de consultorias e os investimentos tecnológicos sem rever preços.
É nesse momento que aparece o risco inflacionário, aquele convidado que ninguém chamou, mas que sempre encontra um lugar à mesa.
O IVA não deve ser analisado apenas pela alíquota nominal. É preciso considerar a base de incidência, a amplitude do crédito, o prazo de recuperação dos valores, os regimes diferenciados, as limitações de crédito e o funcionamento efetivo da apuração assistida.
Ainda assim, um IVA dual próximo de 30%, combinado com uma transição complexa e custos adicionais de conformidade, pode pressionar preços quando a cadeia não conseguir aproveitar integralmente os créditos, houver fornecedores sem capacidade de adaptação, os créditos demorarem a ser reconhecidos ou ressarcidos, os sistemas fiscais apresentarem divergências, os contratos não permitirem reequilíbrio imediato ou as empresas tiverem de financiar o imposto durante a operação.
O impacto pode aparecer tanto no preço final quanto na redução de investimentos, margens e contratações. Simplificar a tributação é economicamente positivo. Implementar essa simplificação com baixa previsibilidade, porém, pode gerar exatamente o efeito contrário no curto prazo. Seria quase irônico, se não fosse caro.
Imposto Seletivo e IPI: regras publicadas na última hora
O calendário do Imposto Seletivo é outro bom exemplo da famosa regulamentação “just in time”. Só que, neste caso, o “just in time” parece estar mais próximo de “quase não deu tempo”.
A Medida Provisória nº 1.399/2026, publicada em edição extra do Diário Oficial em 4 de novembro de 2026, estabeleceu alíquotas e regras complementares para o Imposto Seletivo durante 2027. A cobrança começará em 2 de fevereiro de 2027, em razão da anterioridade nonagesimal.
Durante o regime temporário, as alíquotas aplicáveis a veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas utilizarão como referência as atuais alíquotas do IPI, com fatores de conversão destinados a ajustar as diferenças entre as bases dos dois tributos.
Naturalmente, surgiu um pequeno detalhe de transição. Pequeno no sentido de envolver a Constituição, a arrecadação e a tributação de diversos produtos.
Como o Imposto Seletivo somente poderá ser cobrado a partir de 2 de fevereiro de 2027, o governo anunciou o envio de uma Proposta de Emenda à Constituição para manter temporariamente o IPI sobre determinados produtos durante janeiro. O objetivo é evitar um período sem tributação e uma possível perda de arrecadação.
Até a consulta realizada em 5 de novembro, as fontes oficiais mencionavam a apresentação da proposta, mas ainda não permitiam confirmar com segurança sua numeração definitiva. Ou seja, faltando poucos meses para a implementação, ainda estamos discutindo como tributar janeiro.
Mais uma vez, a regulamentação chega quando as empresas já deveriam estar encerrando testes, parametrizações e homologações. E uma mudança dessa natureza não se resume a trocar uma alíquota em uma tabela. Ela envolve classificação fiscal dos produtos, revisão de NCMs, parametrização da TIPI, cálculo de fatores de conversão, atualização de documentos fiscais, revisão de preços, adequação de contratos, tratamentos específicos por setor e testes de faturamento e contabilização.
Quando a norma chega tarde, o risco operacional cresce exponencialmente. Mas, aparentemente, sempre existe a esperança de que o sistema “se vire”.
Notas técnicas e layouts: desenvolvimento sobre terreno móvel
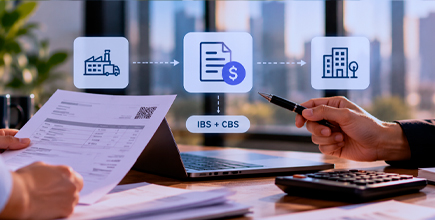
A implantação de IBS e CBS depende de uma extensa infraestrutura documental. NF-e, NFC-e, CT-e, NFS-e, NFCom, NF3e, BP-e e outros documentos fiscais passaram a exigir novos campos, códigos, classificações e regras de validação.
O comunicado conjunto da Receita Federal e do Comitê Gestor estabeleceu que os documentos fiscais eletrônicos deveriam destacar CBS e IBS conforme as notas técnicas específicas de cada documento. Até aqui, tudo certo.
O problema é que as especificações foram sendo publicadas e atualizadas ao longo do processo. Em outras palavras, as empresas começaram a construir enquanto a planta ainda estava sendo revisada.
Para uma empresa, uma nota técnica publicada ou alterada tardiamente pode significar refazer o desenho funcional, modificar regras tributárias no ERP, alterar integrações com fornecedores, revisar schemas XML, reexecutar testes, homologar novamente e atualizar usuários e procedimentos internos.
O atraso regulatório produz retrabalho tecnológico. O retrabalho tecnológico custa caro. E, infelizmente, o boleto não costuma ser enviado ao responsável pelo atraso.
DeRE: a obrigação que alimenta diretamente a apuração
A situação fica ainda mais delicada nos regimes específicos. A Declaração de Regimes Específicos, a DeRE, foi criada para tratar operações cuja base de cálculo não segue exclusivamente a sistemática tradicional de débito e crédito. Ela alcança, entre outros, serviços financeiros, planos de assistência à saúde e concursos de prognósticos.
A DeRE possui uma função estratégica porque suas informações alimentam diretamente o motor da apuração assistida de IBS e CBS. Traduzindo: se a informação entrar errada na origem, o problema pode aparecer em vários lugares ao mesmo tempo.
Uma inconsistência pode afetar a apuração do fornecedor, o crédito do adquirente, os controles da administração tributária, a conciliação contábil e o fluxo financeiro da operação.
A versão 1.3.0 do pacote técnico da DeRE, contendo manual, layouts, tabelas de domínio, regras de validação e arquivos XSD, foi publicada em 2 de outubro de 2026.
Para uma obrigação com esse nível de impacto contábil, fiscal e tecnológico, disponibilizar a documentação consolidada poucos meses antes da implementação deixa uma janela bastante confortável. Confortável para quem não precisa desenvolver nada.
Quer saber como podemos ajudar você a monitorar impactos da reforma?
Para as empresas, o período precisa comportar desenvolvimento, testes integrados, validação de eventos, reconciliação contábil, homologação de fornecedores, correção de inconsistências e preparação da operação.
Não basta publicar um manual e considerar a missão cumprida. É preciso conceder tempo para que o mercado transforme centenas de páginas de especificações em um sistema funcional, integrado, testado e minimamente confiável. Manual publicado não é sistema pronto. Infelizmente, essa integração ainda não foi disponibilizada por API.
Apuração assistida: APIs entregues por capítulos
A apuração assistida é uma das maiores promessas da reforma tributária. A ideia é moderna, sofisticada e bastante interessante. Para funcionar, porém, existe um inconveniente técnico: ela precisa estar integrada aos sistemas dos contribuintes.
A Receita Federal anunciou, em setembro de 2026, nova documentação técnica para as APIs da CBS, com liberação gradual dos serviços. As consultas de débitos e créditos foram previstas para o início de outubro, as consultas de pagamentos e recolhimentos pelo adquirente para o início de novembro e a emissão de DARF para recolhimento pelo adquirente e pagamento pelo contribuinte para o final de novembro.
No IBS, a primeira versão oficial do manual de integração da apuração assistida foi publicada em setembro de 2026, com a primeira etapa em ambiente de teste a partir de 28 de setembro. As etapas seguintes e a implantação em produção ainda apareciam como futuras no documento. É quase uma série tributária por episódios.
O problema é que as empresas de tecnologia não conseguem esperar o final da temporada para começar o desenvolvimento. Não é possível concluir um produto fiscal robusto sem documentação estável, endpoints disponíveis, massa de dados representativa, regras de autenticação definidas, ambiente de testes semelhante ao produtivo, tratamento claro de exceções e previsibilidade sobre as próximas versões.
Quando as APIs são liberadas tardiamente, toda a cadeia atrasa, incluindo fornecedores de software, ERPs, plataformas fiscais, consultorias, equipes internas de tecnologia, departamentos tributários e clientes finais.
O governo pode publicar uma data no cronograma. Mas, depois da publicação, alguém ainda precisa desenvolver, testar, corrigir, homologar, documentar e suportar a funcionalidade. A API não fica pronta por osmose.
Quem paga a conta da imprevisibilidade?
Enquanto o governo finaliza as regras, o setor privado precisa manter equipes mobilizadas. A implementação exige profissionais tributários, contábeis, jurídicos, financeiros e tecnológicos. Também demanda consultorias especializadas, desenvolvedores, testes de integração, revisão contratual, saneamento cadastral e reestruturação de processos.
Tudo isso representa um custo extraordinário para o caixa das empresas. E parte relevante desse custo não decorre apenas da complexidade inevitável da reforma. Decorre também do retrabalho provocado por normas tardias, mudanças sucessivas de layout, ambientes de teste incompletos, indefinições de alíquotas, ausência de dados finais e divergências entre cronogramas regulatórios e tecnológicos.
Empresas maiores conseguem ampliar equipes, contratar consultorias e criar estruturas dedicadas. Pequenas e médias empresas dependem fortemente dos fornecedores de tecnologia e dos escritórios contábeis, que também estão tentando interpretar normas novas, adaptar sistemas e atender centenas de clientes ao mesmo tempo.
Se a cadeia de tecnologia não estiver pronta, a empresa também não estará. Não importa quantas apresentações de status estejam verdes.
O papel das empresas de tecnologia
Nesse cenário, uma plataforma tributária não pode se limitar a calcular o imposto depois que o problema já ocorreu. A tecnologia precisa antecipar riscos.
Mesmo diante das limitações dos ambientes públicos, a Dootax desenvolveu uma solução orientada à automação, à rastreabilidade das operações e à identificação antecipada de inconsistências. A proposta é ir além da simples recepção dos documentos, analisando o risco do fornecedor antes que o problema se transforme em perda financeira ou tributária.
Entre os elementos relevantes está a construção de um scorecard por fornecedor, que pode considerar o regime tributário, a qualidade das informações fiscais, a aderência cadastral, a classificação da operação, o histórico de inconsistências, a capacidade de geração de crédito, o risco de divergência na apuração e o comportamento dos documentos recebidos.
No novo sistema, o risco do fornecedor também passa a ser um risco do adquirente. Se o documento estiver errado, se a classificação tributária for inadequada ou se o tributo não for corretamente tratado, o impacto poderá chegar ao crédito, ao fluxo de caixa e à regularidade fiscal do cliente.
A gestão tributária deixa de ser apenas uma atividade de apuração e passa a exigir inteligência preventiva. O famoso “corrigimos no fechamento” tende a ficar tão confortável quanto fazer uma cirurgia durante um terremoto.
Entre 28 de outubro e 5 de novembro: o que efetivamente foi publicado
Desde a divulgação do cálculo da CBS pelo Tribunal de Contas da União, em 28 de outubro, o principal ato normativo identificado diretamente relacionado à implementação foi a Medida Provisória nº 1.399/2026.
Publicada em 4 de novembro de 2026, a medida estabelece as alíquotas e as normas complementares do Imposto Seletivo para o ano-calendário de 2027, em regime de implementação gradual.
Também foi anunciado o encaminhamento de uma Proposta de Emenda à Constituição sobre a manutenção temporária do IPI. A proposta permitiria que o IPI continuasse incidindo sobre determinados produtos durante janeiro de 2027, até o início da cobrança do Imposto Seletivo em 2 de fevereiro.
Nas fontes oficiais consultadas, a apresentação da proposta havia sido informada, mas sua numeração definitiva ainda não estava confirmada. Portanto, na reta final da implementação, ainda existem peças constitucionais, legais, operacionais e tecnológicas sendo concluídas. Nada que algumas noites sem dormir não resolvam, certo?
É hora de adiar? Sim, antes que o improviso vire política pública
Diante desse cenário, defender a postergação do início da cobrança efetiva da CBS e do Imposto Seletivo não significa ser contrário à reforma tributária. Significa reconhecer que uma mudança dessa dimensão não pode começar com alíquotas ainda em discussão, regulamentação incompleta, documentos fiscais em atualização, APIs liberadas por etapas e sistemas empresariais em processo de desenvolvimento e homologação.
A proposta apresentada pela deputada federal Any Ortiz busca estender o período de adaptação durante 2027 e transferir para 2028 o início da cobrança definitiva da CBS e do Imposto Seletivo, sem alterar a estrutura ou os objetivos da reforma. A justificativa está justamente na necessidade de concluir a regulamentação, estabilizar os sistemas tecnológicos e permitir que empresas, fornecedores de software e administrações tributárias realizem testes adequados.
E, diante dos fatos apresentados ao longo deste artigo, é difícil discordar da lógica da proposta. Por isso, defendo a postergação prevista na PEC. Não como uma tentativa de impedir ou esvaziar a reforma tributária, mas como uma medida de responsabilidade operacional, fiscal e econômica. Prorrogar o período de adaptação seria permitir que o novo sistema entre em vigor com condições mínimas de funcionamento, em vez de obrigar o mercado a iniciar a cobrança definitiva na base do “vamos entregar o que der”.
O posicionamento do ministro da Fazenda, Dario Durigan, de que a reforma permanece prevista para janeiro de 2027 representa a posição e o planejamento atual do Poder Executivo. O pronunciamento, contudo, não tem força jurídica para encerrar a discussão nem para impedir uma alteração constitucional do cronograma. Uma PEC precisa ser deliberada e aprovada pelo Congresso Nacional, cabendo à Câmara dos Deputados e ao Senado Federal decidir se haverá ou não a postergação.
Isso não significa que a manifestação do ministro seja irrelevante. Ela demonstra que o Executivo pretende manter o calendário atual, mas não produz, sozinha, o efeito jurídico de rejeitar a proposta. Em matéria de alteração da Constituição, o microfone pode estar com o Executivo, mas a caneta decisória está com o Legislativo.
Aliás, o próprio poder público já reconheceu, em situações específicas, a necessidade de ampliar prazos para adaptação. Em julho de 2026, por exemplo, foi formalizada a postergação para janeiro de 2027 de determinadas obrigações cadastrais e documentais aplicáveis às pessoas físicas contribuintes da CBS, justamente para assegurar mais tempo aos contribuintes, às administrações tributárias e aos desenvolvedores de sistemas.
Se houve espaço para rever prazos específicos diante de dificuldades operacionais, também deve haver maturidade para discutir o cronograma geral da cobrança quando os elementos centrais da implementação ainda estão sendo entregues. Manter uma data apenas para preservar o cronograma, ignorando as condições concretas de execução, não é compromisso com a reforma. É compromisso com o calendário.
No fim, adiar por responsabilidade pode ser menos prejudicial do que começar no prazo e passar meses corrigindo erros, prorrogando obrigações, suspendendo penalidades e tentando estabilizar sistemas em plena produção. A reforma tributária precisa entrar em vigor para simplificar o sistema, e não para inaugurar oficialmente a era do improviso fiscal.
O risco fiscal também existe para a União
A discussão não deve ser tratada apenas como um conflito entre governo e empresas. Se o setor privado não conseguir emitir corretamente os documentos, transmitir as declarações, integrar as APIs e reconciliar a apuração assistida, a própria arrecadação poderá ser afetada.
O risco não é necessariamente uma queda permanente da receita. Pode ocorrer uma combinação de atrasos de recolhimento, divergências de apuração, créditos indevidos ou não reconhecidos, aumento de contingências, judicialização, erros de parametrização, represamento de documentos e correções em massa.
Uma reforma tributária dessa dimensão depende de sincronização. Não basta a administração tributária estar parcialmente pronta. Também não basta o setor privado desenvolver sistemas com base em premissas provisórias e torcer para que elas permaneçam válidas.
Governo, empresas, fornecedores de tecnologia e profissionais contábeis precisam operar com as mesmas regras e dentro de um calendário minimamente coordenado. Caso contrário, a simplificação prometida poderá começar com um belo período de desorganização operacional. Seria uma estreia coerente com a tradição, mas pouco recomendável.
Conclusão: a reforma precisa de previsibilidade, e não apenas de prazo
A reforma tributária é necessária. O sistema atual é complexo, litigioso, pouco transparente e economicamente ineficiente. Pouca gente discorda disso.
Mas a importância da reforma não pode servir como justificativa para uma implementação apressada.
Uma alíquota da CBS muito acima das projeções utilizadas pelo mercado, layouts publicados tardiamente, APIs liberadas por etapas e regras do Imposto Seletivo definidas no limite do prazo mostram que a transição ainda não atingiu o nível de previsibilidade necessário.
As empresas estão investindo milhões de horas em desenvolvimento, consultoria, revisão de processos, parametrizações e testes. Esse custo não aparece nas estimativas formais da carga tributária, mas afeta diretamente o caixa, a produtividade, a margem, a capacidade de investimento, a competitividade e a contratação de profissionais.
O risco econômico não está apenas na alíquota. Ele está na combinação entre tributação elevada, insegurança regulatória, custos de conformidade e falta de tempo para implementação.
O Brasil não pode transformar a maior reforma tributária das últimas décadas no maior projeto emergencial de tecnologia fiscal da sua história.
Simplificar exige planejamento. Modernizar exige infraestrutura. E implementar uma reforma dessa dimensão exige que o governo entregue as regras antes de perguntar por que o mercado ainda não está pronto.
Porque, ao que tudo indica, o cronograma está ótimo. Só falta combinar com a legislação, com os sistemas, com as APIs, com os fornecedores, com as empresas e com a realidade. Enquanto isso o tributarista chora sentado na cadeira e sem parar de trabalhar por um segundo nesse país!