Vendeu no cartão? A reforma tributária mexeu no seu imposto, no seu crédito e no seu caixa
Índice
Poucas operações são tão comuns e tão pouco pensadas do ponto de vista tributário quanto a venda no cartão. O cliente passa o cartão, a adquirente desconta a taxa, o dinheiro entra em 30 dias ou em 12 parcelas, e a contabilidade lança o líquido. Com a reforma tributária, cada pedaço dessa cadeia ganhou uma regra própria — e três delas mudam decisões importantes: quando o imposto é devido, o que gera crédito de IBS e CBS e como o parcelado afeta o caixa.
Na prática, não basta mais olhar para o valor que entrou na conta. É preciso entender o que aconteceu entre a venda, a taxa da adquirente, o recebimento e o crédito tributário. É aí que a venda no cartão ganha uma nova camada de atenção fiscal.
1. O débito é da venda, não do recebimento
O IBS e a CBS incidem no fornecimento. Na venda no cartão parcelada, a empresa que vende em janeiro em 12 vezes deve o imposto de janeiro em janeiro, com a apuração assistida da Receita cobrando exatamente isso, enquanto o dinheiro entra ao longo dos meses, até dezembro. No parcelado lojista, quem financia o cliente é a própria empresa — e agora ela financia também o imposto da venda.
Isso cria um descasamento importante entre o momento em que o tributo da venda no cartão é devido e o momento em que o recebimento acontece. Quem trabalha com parcelas longas precisa considerar esse intervalo na formação do preço e no planejamento do caixa.
2. A taxa da adquirente virou crédito
A adquirência está no regime específico de serviços financeiros da LC 214. Para quem compra esse serviço no regime regular, a lei permite apropriar crédito sobre as tarifas e comissões efetivamente pagas (art. 193). Na venda no cartão, isso inclui a taxa de desconto retida em cada transação, o MDR e as taxas por operação, tratadas como comissões por serviços financeiros. É um crédito novo: no PIS/COFINS, a maioria das empresas não tinha esse direito.
Mas há uma condição que muda a rotina: a adquirente não emite nota fiscal da taxa. O crédito de IBS e CBS é reconhecido por meio da Declaração de Regimes Específicos – DeRE da adquirente, que informa, dentro da apuração por margem, o quanto foi cobrado de cada estabelecimento. A apuração assistida utiliza essa informação para reconhecer o crédito como documento próprio.
Por isso, não basta contabilizar a taxa descontada. É preciso conciliar mensalmente o valor identificado nos extratos e arquivos de conciliação com o que a adquirente declarou. Sem a declaração, o crédito não nasce.
3. Antecipou os recebíveis? A regra é outra
Na venda no cartão, a fatura da adquirente pode reunir serviços com tratamentos tributários diferentes. Por isso, separar cada cobrança é essencial para saber o que gera crédito de IBS e CBS, quanto pode ser apropriado e o que não entra nessa conta.
- Taxa de desconto e taxas por transação: crédito pela alíquota geral sobre o valor pago, parcela a parcela.
- Antecipação de recebíveis: é operação de crédito. O encargo gera crédito pela alíquota do regime, aplicada só sobre o que exceder a taxa Selic, no mês do pagamento (art. 194). Encargo até a Selic não gera crédito.
- Aluguel ou venda da maquininha: é bem, com nota fiscal; crédito normal.
- Taxas de bandeira e interchange: custo da adquirente, deduzido da margem dela; não entram na sua conta.
No fim, não basta olhar para o valor total descontado pela adquirente. Para a empresa que faz venda no cartão, é preciso identificar qual serviço está sendo cobrado e aplicar a regra correspondente a cada um.
4. E o parcelado com juros?
Se quem parcela é o banco emissor do cartão — o chamado “parcelado emissor” —, a empresa que realizou a venda no cartão recebe o valor como à vista. Os juros ficam na relação entre o emissor e o portador do cartão, e o tratamento tributário depende de quem está fazendo a compra.
Para o comprador pessoa física, os juros são um custo e não geram crédito. Já para a empresa que compra com cartão corporativo, os juros caracterizam uma operação de crédito com o emissor. Nesse caso, o crédito de IBS e CBS segue a mesma regra aplicável às operações de crédito e depende das informações da DeRE do emissor.
Quer saber como podemos ajudar você no recolhimento de tributos?
5. Comprou no cartão de outra empresa? O crédito vem com o split
Entre empresas, o crédito do comprador depende de o vendedor extinguir o débito. Na reforma tributária, a previsão é que isso aconteça pelo split payment dentro do arranjo de pagamento: o meio de pagamento segrega a parcela do imposto e a repassa ao fisco. No parcelado, essa segregação acompanha cada parcela liquidada.
Para quem compra, isso muda a relação entre pagamento e crédito de IBS e CBS. O split payment ainda está em implantação junto a adquirentes e emissores. Até que esse mecanismo esteja plenamente operacional, vale a regra geral: o crédito se confirma quando o vendedor extingue o débito, e a apuração assistida faz essa confirmação documento a documento.
O que fazer agora?
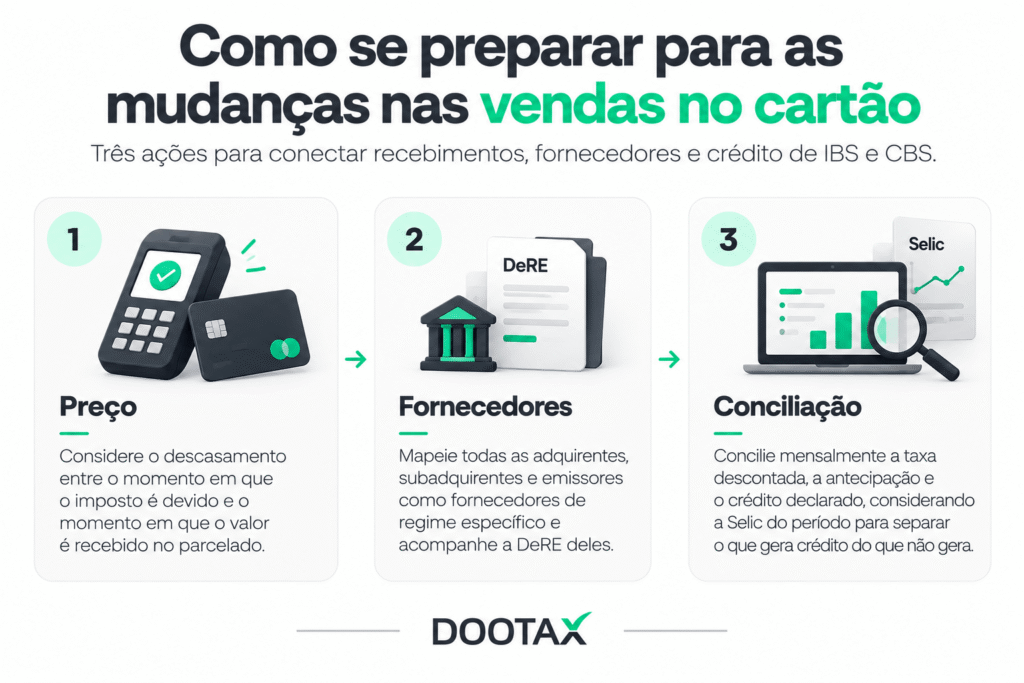
Entender as regras é só o primeiro passo. Para transformar essas mudanças em rotina, a empresa precisa conectar venda no cartão, recebimento, fornecedores e crédito de IBS e CBS. Três ações já entram no radar:
- Preço: colocar o descasamento entre débito e recebimento no preço do parcelado.
- Fornecedores: mapear todas as adquirentes, subadquirentes e emissores como fornecedores de regime específico e cobrar a DeRE deles.
- Conciliação: conciliar mensalmente taxa descontada, antecipação e crédito declarado, com a Selic do período para separar o que gera crédito do que não gera.
Mais controle sobre crédito e recebimentos com o Dootax Monitor CBS e IBS
A solução Dootax Monitor CBS e IBS classifica adquirentes e emissores como fornecedores em regime específico com crédito via DeRE, calcula o crédito esperado por tipo de serviço (taxa pela alíquota geral; antecipação pela alíquota do regime sobre o que excede a Selic do Banco Central, atualizada automaticamente) e concilia com os créditos declarados na apuração assistida.
Do lado das vendas, o módulo de débitos mostra o imposto por competência contra o caixa das parcelas; do lado das compras, o crédito fica pendente até a extinção do débito do fornecedor e é confirmado pela API da Receita.
Uma ressalva: a alocação da DeRE por estabelecimento e o split payment nos arranjos de pagamento ainda dependem de leiaute e implantação; a regra de direito ao crédito já está na lei, e é sobre ela que vale organizar a casa.
Na venda no cartão, o detalhe está na cadeia
A venda no cartão deixou de ser apenas uma operação entre loja, cliente e adquirente. Com a reforma tributária, imposto, recebimento, taxas, antecipação e crédito passam a estar conectados. Para acompanhar esse cenário, a empresa precisa saber não só quanto vendeu, mas o que aconteceu em cada etapa da operação.
Isso significa conciliar o imposto da venda com o recebimento, acompanhar as taxas cobradas pela adquirente, separar serviços com tratamentos diferentes e conferir se o crédito de IBS e CBS declarado realmente corresponde ao que foi pago. Quanto maior o volume de transações, mais difícil fazer esse controle manualmente.
É justamente aí que o Dootax Monitor CBS e IBS entra: para conectar esses dados, acompanhar os créditos esperados e apoiar a conciliação entre vendas, recebimentos e apuração. Entre em contato com a Dootax e veja, na prática, como o Dootax Monitor CBS e IBS funciona na sua operação.
Yvon Gaillard
Economista, pós-graduado em direito tributário pela FAAP e com MBA em gestão empresarial. Yvon atua há mais de 15 anos com tecnologias para soluções financeiras. É um dos fundadores da Flux-IT e da Dootax, considerada uma das startups mais promissoras do ecossistema brasileiro pela revista Pequenas Empresas & Grandes Negócios em 2020, 2021 e 2022.