


DeRE: a declaração que define se o seu crédito com o banco existe
Índice
Poucos temas da reforma tributária são tão mal compreendidos quanto a Declaração de Regimes Específicos – DeRE. Metade das empresas acha que precisa entregá-la. A outra metade nunca ouviu falar. As duas estão erradas de um jeito que custa dinheiro: a maioria não entrega, mas depende da declaração para ter crédito de IBS e CBS sobre despesas com bancos, seguradoras, adquirentes, planos de saúde e outros serviços financeiros.
E é aí que está a pegadinha: a DeRE não é uma obrigação da maioria das empresas, mas pode ser fundamental para o crédito de quem contrata serviços de instituições sujeitas a regimes específicos. Se o fornecedor não declarar o que deveria, o crédito pode simplesmente não aparecer na apuração assistida. Por isso, entender quem está sujeito à DeRE, quanto crédito está em jogo e como acompanhar esses valores passa a ser uma questão de controle fiscal — e de caixa.
Declaração de Regimes Específicos: o que é e para quem
A Declaração de Regimes Específicos – DeRE é o documento fiscal eletrônico criado para os setores em que o IBS e a CBS não incidem sobre o preço de cada operação, mas sobre uma margem apurada mensalmente: receitas tributáveis menos as deduções permitidas.
É o caso de serviços financeiros, seguros, previdência complementar, planos de assistência à saúde, administração de consórcios e concursos de prognósticos.
Um banco não emite uma nota fiscal a cada juro cobrado; uma seguradora não destaca CBS em cada prêmio. Para esses contribuintes, a Declaração de Regimes Específicos informa à Receita Federal e ao Comitê Gestor a base de cálculo e o imposto do mês, com dados extraídos da escrituração contábil nos planos referenciais do Banco Central, da ANS e da Susep.
A obrigação foi formalizada pelo Ato Conjunto RFB/CGIBS nº 1/2025, com documentação técnica publicada em dezembro de 2025 e vigência a partir de 2026. Quem entrega Declaração de Regimes Específicos – DeRE também segue um calendário próprio na apuração assistida: a apuração pré-preenchida fica disponível até o dia 20 do mês seguinte, em vez do dia 15 dos demais contribuintes.
Se a sua empresa é de comércio, indústria ou serviços, respire: você não entrega Declaração de Regimes Específicos – DeRE. Mas atenção ao que vem a seguir: mesmo sem entregar a declaração, sua empresa pode depender dela para apropriar crédito de IBS e CBS sobre serviços financeiros.
Por que a DeRE importa para quem não a entrega
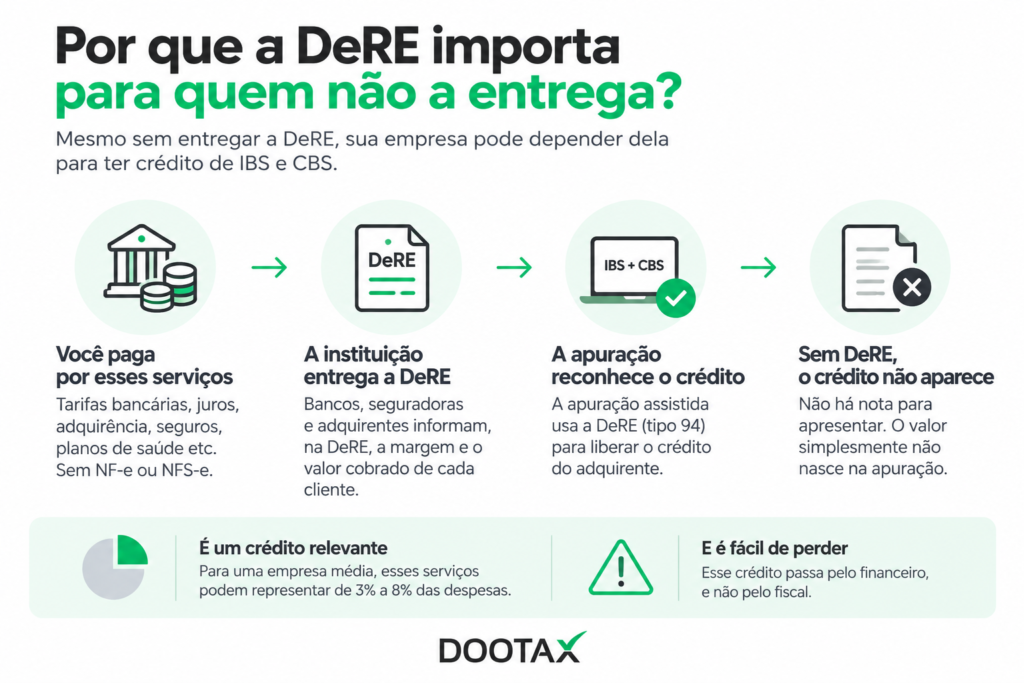
Toda empresa paga tarifas bancárias, juros de empréstimos ou de antecipação de recebíveis, taxas de adquirência no cartão, prêmios de seguro e mensalidades de plano de saúde. E nada disso costuma vir acompanhado de NF-e ou NFS-e. Na sistemática antiga, essas despesas quase nunca geravam crédito de PIS/COFINS, então documentá-las não era uma prioridade para o fiscal.
Na reforma tributária, a lógica muda: essas despesas podem gerar crédito de IBS e CBS, e o documento que sustenta esse crédito é a DeRE da instituição.
O banco declara sua margem e, dentro dela, o valor cobrado de cada cliente. A apuração assistida usa essa informação para reconhecer o crédito do adquirente, documento a documento, por meio do tipo 94 na API da Receita.
Sem a Declaração de Regimes Específicos do fornecedor, o crédito não nasce. Não há nota para apresentar nem glosa para discutir: o valor simplesmente não aparece na apuração.
Quer saber como podemos ajudar você no recolhimento de tributos?
Para uma empresa média, o conjunto de serviços financeiros, seguros e planos representa de 3% a 8% das despesas. No regime pleno, é crédito relevante, e é o mais fácil de perder sem perceber, porque não passa pelo fiscal: passa pelo financeiro.
Três decisões práticas
Não basta saber que a DeRE existe. Para garantir que o crédito de IBS e CBS sobre serviços financeiros apareça na apuração, a empresa precisa acompanhar três pontos: quem são os fornecedores envolvidos, quanto crédito está em jogo e se o que era esperado foi realmente declarado.
- Saber quem são os seus fornecedores de regime específico: Não é só o CNAE: uma fintech com CNAE de software que também antecipa recebíveis cobra serviço financeiro; uma adquirente vende a maquininha (bem, crédito por nota) e cobra a taxa (serviço financeiro, crédito via DeRE). Separar os dois é o que define onde o crédito vem.
- Saber quanto você espera de crédito de cada um: Contratos de empréstimo e leasing, faturas de cartão, extratos com tarifas, apólices, arquivos de retorno bancário: tudo isso diz quanto de serviço financeiro você consumiu no mês, antes de a DeRE do fornecedor chegar.
- Conciliar todo mês: Esperado versus declarado, por instituição. Quando a DeRE vier menor, a causa está entre poucas: o banco não declarou aquela operação, o IOF ficou fora da base, a parcela foi registrada em competência diferente, ou a operação é isenta. Quando não vier, é o momento de cobrar a instituição, antes de a apuração do mês fechar.
E para quem entrega?
Para bancos, seguradoras, operadoras e administradoras, o desafio é outro: transformar o balancete no plano referencial em receitas e deduções do regime, conferir se cada dedução cabe no texto da lei e explicar por que a margem deste mês é diferente da do anterior.
É trabalho de mapeamento contábil, repetitivo e crítico, exatamente onde a inteligência artificial ajuda mais: ela propõe o mapeamento conta a conta com a justificativa, o fiscal confirma, e o mapeamento vale para os meses seguintes.
Crédito sob controle com o Dootax Monitor CBS e IBS
Para empresas que recebem serviços de instituições em regime específico, a solução Dootax Monitor CBS e IBS identifica esses fornecedores pelo CNAE e refina essa classificação com IA. A partir daí:
- Estima o crédito esperado: trata as compras desses fornecedores como crédito via Declaração de Regimes Específicos – DeRE, sem exigir uma nota fiscal.
- Confirma o que foi declarado: cruza o valor esperado com o documento tipo 94 da apuração assistida oficial.
- Concilia por competência: mostra, por instituição, o que era esperado e o que foi efetivamente declarado. Quando a declaração não aparece, o fornecedor fica marcado como “sem DeRE”, sinalizando crédito em risco.
- Enriquece os dados: a IA lê contratos, faturas e extratos anexados e registra os encargos. Arquivos CNAB também são processados na entrada.
Para as empresas que entregam DeRE, o sistema atua em outra frente: faz a apuração por margem, com mapeamento assistido do balancete, revisão de deduções, comparação entre competências e geração do XML para validação contra o esquema oficial.
Vale lembrar que as alíquotas dos regimes específicos ainda dependem de ato próprio, e a confirmação do crédito via DeRE depende da API da Receita em produção. O que já dá para fazer hoje, e vale fazer, é saber quanto você espera de cada instituição. Quem sabe o número cobra; quem não sabe, perde.
O crédito que você não acompanha pode ser o crédito que você perde
Na reforma tributária, não basta saber que uma despesa gera crédito de IBS e CBS. É preciso saber quais fornecedores estão em regime específico, quanto de crédito cada operação pode gerar e se esse valor foi efetivamente declarado. Para quem não entrega a Declaração de Regimes Específicos, acompanhar o que acontece do lado do fornecedor passa a ser parte da própria gestão do crédito.
A lógica é simples: quanto maior o valor em jogo, maior precisa ser o controle. Esperar a apuração assistida para descobrir que um crédito não apareceu é agir tarde demais. O ideal é saber o que deveria acontecer, acompanhar o que foi declarado e identificar rapidamente quando houver uma diferença.
Quer ver como esse acompanhamento funciona na prática? Entre em contato com a Dootax e conheça o Dootax Monitor CBS e IBS.
Yvon Gaillard
Economista, pós-graduado em direito tributário pela FAAP e com MBA em gestão empresarial. Yvon atua há mais de 15 anos com tecnologias para soluções financeiras. É um dos fundadores da Flux-IT e da Dootax, considerada uma das startups mais promissoras do ecossistema brasileiro pela revista Pequenas Empresas & Grandes Negócios em 2020, 2021 e 2022.


