
Índice
Um dos principais pilares da reforma tributária brasileira é o Split Payment, modelo que pretende simplificar e automatizar o recolhimento dos tributos em todo o país. Sob a perspectiva do governo, a lógica é eficiente: separar o imposto no momento da liquidação financeira, reduzir a inadimplência e ampliar o controle das operações praticamente em tempo real. Parece mágica, mas não é. Trata-se de uma nova revolução digital.
Outros países já testaram mecanismos semelhantes e enfrentaram dificuldades relevantes em sua implementação. O problema não estava necessariamente no conceito ou no interesse das administrações tributárias em ampliar o controle fiscal, mas na capacidade tecnológica necessária para conectar documentos fiscais, pagamentos, instituições financeiras, contribuintes e plataformas públicas em um único fluxo.
Se existe um país capaz de colocar o Split Payment em funcionamento, esse país é o Brasil. Fomos pioneiros na criação e na adoção de soluções como a Nota Fiscal Eletrônica, o Pix, o SPED e a urna eletrônica, construindo uma infraestrutura digital reconhecida por sua escala e complexidade. Por isso, embora estejamos diante de um dos maiores projetos de integração fiscal e financeira já desenvolvidos, acredito que o Brasil reúne capacidade tecnológica e experiência suficientes para torná-lo realidade.
No entanto, ser capaz de construir esse sistema não significa que sua implementação será fácil, muito menos que ele estará plenamente robusto e operando em sua capacidade máxima nos próximos meses.
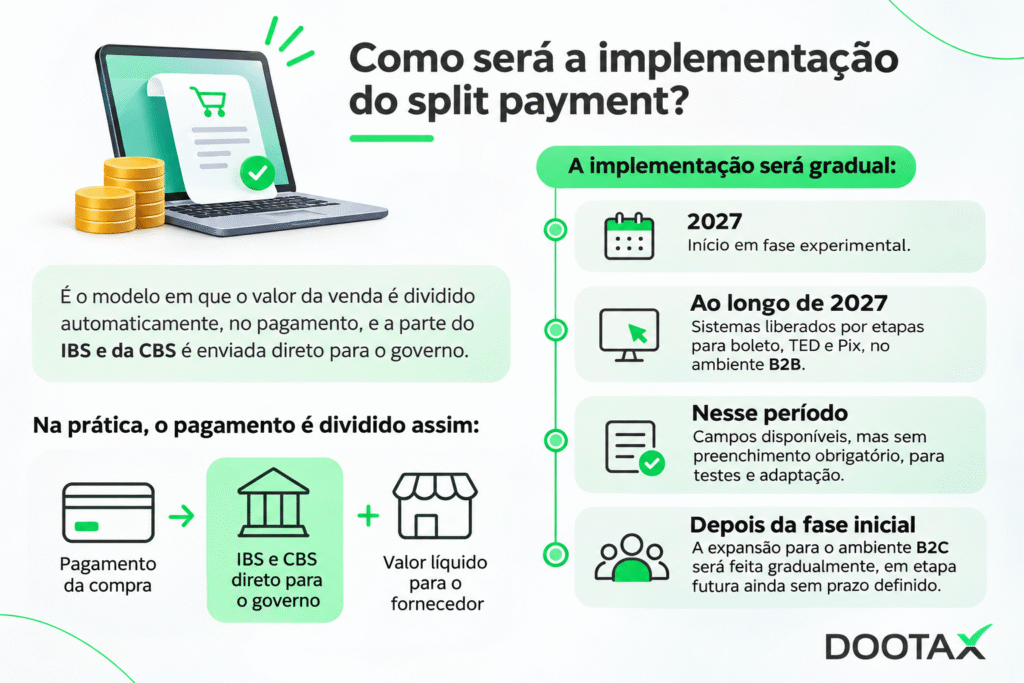
Como será a implementação do Split Payment na reforma tributária?
O Split Payment será implementado gradualmente e dependerá de um desenvolvimento coordenado entre as plataformas públicas, os contribuintes, os fornecedores de tecnologia e as instituições do mercado financeiro. Para nós, tributaristas, isso significa que a transição não ocorrerá por meio de uma simples virada de chave. Será um processo contínuo de testes, ajustes, integrações e amadurecimento, no qual as empresas precisarão desenvolver seus sistemas e controles na mesma velocidade do novo modelo tributário.
A primeira fase começará em 2027, ainda em caráter experimental. Ao longo do ano, os sistemas serão gradualmente disponibilizados para operações realizadas por boleto, TED e Pix, inicialmente limitadas ao ambiente B2B. Os campos necessários estarão disponíveis, mas seu preenchimento ainda não será obrigatório. Será, portanto, o início de um amplo processo de aprendizado e adaptação, não apenas para as empresas, mas para todo o ecossistema tributário e financeiro do país.
Nesse primeiro momento, é natural que ocorram inconsistências. Algumas poderão decorrer da falta de conhecimento sobre a nova sistemática, enquanto outras poderão resultar da resistência à mudança ou do preenchimento inadequado das informações. Embora os campos estejam tecnicamente disponíveis, eles ainda dependerão da atuação dos próprios contribuintes até que o processo alcance um nível mais elevado de automação.
Quais são os riscos do Split Payment?
É justamente nesse período de transição que surge uma pergunta importante: se o fornecedor preencher incorretamente os dados necessários ao Split Payment, quem suportará as consequências?
Esse erro poderá afetar a vinculação do pagamento à respectiva operação, a extinção do débito, a liberação do crédito e, consequentemente, a apuração assistida do adquirente. Mais uma vez, o problema poderá nascer na etapa anterior da cadeia, mas seus impactos chegarão diretamente à sua empresa.
E, caso uma inconsistência seja identificada, como ela será corrigida? A regulamentação deverá estabelecer um prazo para que o contribuinte conteste ou ajuste as informações apresentadas na apuração assistida. No entanto, ainda existem dúvidas sobre como esse procedimento funcionará na prática, quais documentos serão exigidos e quanto tempo será necessário para que a correção produza efeitos sobre a liberação do crédito.
Quer saber como podemos ajudar você a monitorar impactos da reforma?
Nesse contexto, o RAD poderá funcionar como uma alternativa preventiva. Ao identificar antecipadamente um risco ou uma inconsistência na operação, o adquirente poderá realizar corretamente o recolhimento da CBS antes mesmo que o problema seja detectado durante a conciliação da apuração assistida. Com isso, a empresa reduz o risco de indisponibilidade do crédito, evita que a divergência se prolongue para os períodos seguintes e ganha tempo para tratar comercialmente o valor com o fornecedor.
Conciliação e sua importância para proteger os créditos
Por esse motivo, a conciliação precisará ser robusta, transparente e realizada no tempo adequado. Sem a rápida identificação das divergências, a empresa poderá acabar suportando o impacto financeiro de um tributo relacionado à etapa anterior da cadeia.
Para evitar esse risco, o sistema deverá conhecer o tratamento tributário aplicável a cada fornecedor e a cada operação, inclusive a respectiva alíquota. Somente assim será possível verificar se o valor informado está correto e se o débito foi efetivamente extinto pelo montante devido.
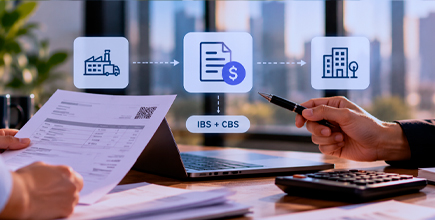
Mais do que comparar documentos fiscais e pagamentos, a conciliação deverá validar a consistência tributária de toda a operação, identificando eventuais diferenças de alíquota, base de cálculo, valor recolhido e crédito liberado. Agora, imagine esse desafio em um cenário com diferentes alíquotas de IBS, definidas por estados e municípios e aplicáveis de acordo com o destino da operação. Como será a rotina de um gestor tributário sem sistemas capazes de automatizar esses cálculos, acompanhar as alterações e conciliar diariamente um volume expressivo de transações?
Na prática, sem automação, o risco de divergências, créditos não liberados e impactos financeiros poderá se tornar praticamente impossível de administrar.
Porém, o Split Payment tem potencial para se tornar mais uma inovação brasileira reconhecida internacionalmente. Sua implementação começará de forma limitada e somente após o amadurecimento das primeiras etapas poderá ser ampliada para as demais operações realizadas no país.
Depois da fase inicial nas operações B2B, o próximo grande passo será a expansão para o ambiente B2C, ainda sem prazo definido. Imagine o nível de integração necessário para que, no momento em que uma pessoa física realizar um pagamento por cartão de crédito ou Pix, os valores correspondentes ao IBS e à CBS sejam automaticamente segregados e recolhidos.
Será nesse momento que o Brasil poderá atingir um novo patamar de desenvolvimento tributário e digital, tornando-se, mais uma vez, uma referência para o mundo. Para chegar até lá, contudo, será necessário muito trabalho, planejamento e cooperação entre o governo, as empresas, as instituições financeiras, os fornecedores de tecnologia e os próprios cidadãos.
O Split Payment não será apenas uma nova forma de recolhimento. Será uma transformação profunda na maneira como documentos fiscais, pagamentos, obrigações tributárias e créditos se relacionam. O Brasil possui capacidade para realizar essa transformação, mas seu sucesso dependerá da qualidade dos sistemas, das informações e das decisões tomadas ao longo dessa jornada.