
Índice
Os tributos sobre o consumo estão presentes em praticamente tudo o que o brasileiro compra. Eles fazem parte do preço do pãozinho no café da manhã, da roupa que você veste e até do chiclete que compra ao seu filho. Embora o consumidor nem sempre perceba, cada escolha de consumo carrega uma parcela de tributação. A diferença é que, atualmente, esse custo permanece escondido dentro do preço.
No sistema atual, os tributos estão embutidos no valor dos produtos e serviços por meio de uma sistemática de cálculo complexa, que pode gerar cumulatividade e resíduos tributários ao longo da cadeia. Como resultado, o consumidor final não consegue identificar com clareza quanto do valor pago corresponde efetivamente ao produto ou serviço e quanto representa o custo tributário incidente sobre aquela compra.
A reforma tributária surgiu com a promessa de simplificar essa conta. No entanto, a implementação da nova lógica tributária poderá trazer complexidades adicionais durante a transição e pressionar os preços. Parece contraditório? Vem comigo que eu explico.
Do gross-up à CBS: como a nova lógica tributária muda a formação de preços
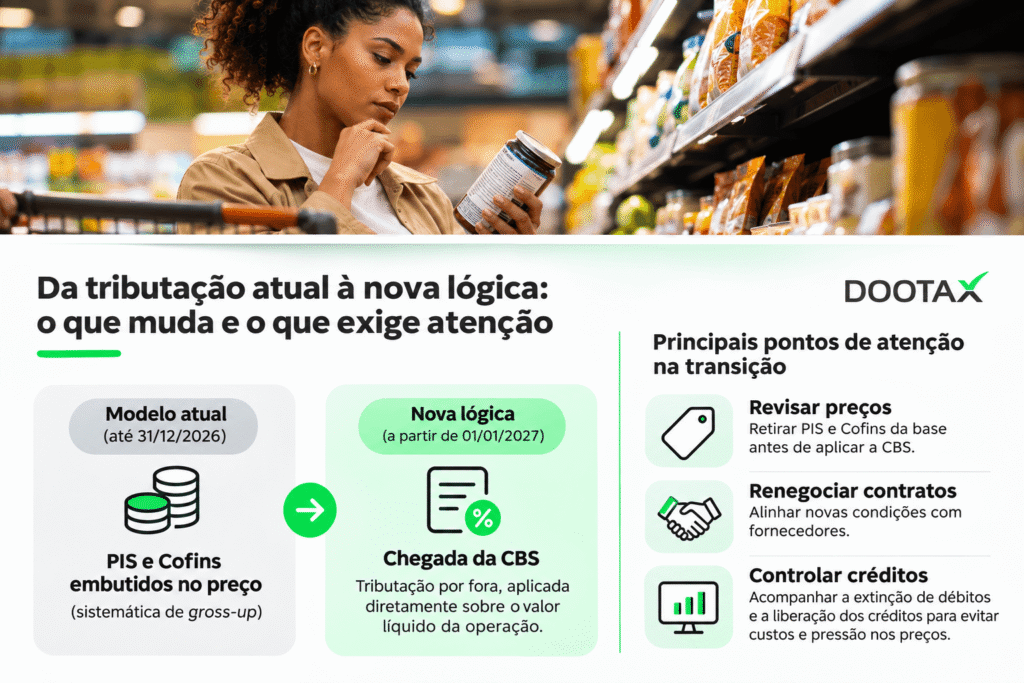
Até 31 de dezembro de 2026, continuaremos convivendo com PIS, Cofins, ISS e ICMS incorporados aos preços dos produtos e serviços que consumimos. Não vou entrar nos detalhes da metodologia de precificação atual, porque o cálculo, além de complexo, é pouco intuitivo. Para simplificar, vamos chamá-lo de gross-up, uma sistemática na qual o custo tributário é incorporado ao próprio preço, elevando o valor final pago pelo consumidor. Em outras palavras, o imposto está dentro do preço, embora nem sempre seja possível perceber claramente o seu impacto.
A partir de 1º de janeiro de 2027, começaremos a transição para o novo sistema tributário. O PIS e a Cofins darão lugar à CBS, enquanto o ICMS e o ISS permanecerão no modelo atual até o final de 2028. Por enquanto, vamos deixá-los fora desta conversa e concentrar nossa análise apenas na chegada da CBS.
Mas o que a substituição do PIS e da Cofins pela CBS tem a ver com inflação? Afinal, não estaríamos apenas trocando alguns tributos por outro, com uma nova alíquota? Parece simples, mas não é. A nova lógica tributária não envolve apenas a substituição de tributos e alíquotas. Ela altera a lógica de cálculo, o aproveitamento dos créditos e, principalmente, a forma como o imposto será refletido na formação dos preços. É justamente nesse processo que a simplificação prometida poderá, ao menos durante a transição, pressionar os valores pagos pelo consumidor.
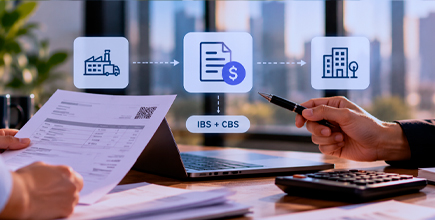
A CBS propõe uma sistemática de cálculo mais simples e transparente, baseada na tributação “por fora”. Na prática, a alíquota será aplicada diretamente sobre o valor líquido do produto ou serviço, por meio de uma multiplicação semelhante àquela que aprendemos na escola.
Mas é aqui que mora o perigo. Os preços atualmente praticados contêm PIS e Cofins incorporados à sua composição. Se as empresas simplesmente adicionarem a CBS sobre esses valores, sem antes retirar os tributos antigos da formação do preço, o consumidor poderá acabar pagando um imposto novo sobre um preço que ainda carrega os tributos extintos.
Portanto, a transição não exige apenas uma troca de alíquotas. Ela demanda uma verdadeira reconstrução da política de preços. Antes de acrescentar a CBS, as empresas precisarão identificar e retirar os valores correspondentes ao PIS e à Cofins que estão embutidos nos preços atuais. Sem esse ajuste, a simplificação tributária poderá resultar, pelo menos inicialmente, em aumento de preços.
Em um ambiente no qual as margens e o fluxo de caixa das empresas já estão pressionados, transformar em resultado o valor hoje correspondente ao PIS e à Cofins pode parecer um alívio bem-vindo para os números de 2027. A empresa poderia preservar o preço atual, incorporar a retirada desses tributos à sua margem e adicionar a CBS por fora.
Esse benefício, no entanto, teria um preço. Se a retirada do PIS e da Cofins não for refletida na formação do preço antes da inclusão da CBS, será o consumidor final quem pagará essa conta. O que representa ganho de margem para a empresa poderá se transformar em aumento de preço na ponta.
O papel do gestor tributário na revisão de preços e contratos
É justamente nesse ponto que o gestor tributário assume um papel ainda mais estratégico. Caberá a esse profissional demonstrar como a transição impactará os custos, as margens e os preços ao longo de toda a cadeia de produção. Sua responsabilidade não estará limitada ao correto cálculo dos tributos. Ela também incluirá alertar a liderança sobre os riscos de transformar uma mudança tributária em aumento de preços.
Trata-se de uma responsabilidade de gestão, mas também de um compromisso social. Afinal, as decisões tomadas dentro das empresas durante a transição chegarão diretamente ao bolso do consumidor.
Nesse contexto, a aproximação com a área de Compras e a revisão dos contratos e das condições comerciais deverão fazer parte do projeto tributário. Será necessário demonstrar como alcançar o preço líquido, retirando da composição atual os valores correspondentes ao PIS e à Cofins antes da aplicação da CBS.
Quer saber como podemos ajudar você a monitorar impactos da reforma?
Esse processo, conhecido como gross-down, exigirá que o gestor tributário ensine a nova lógica de formação de preços e forneça critérios claros para a revisão dos contratos. Mais do que realizar um ajuste tributário, o objetivo será transformar a mudança em uma oportunidade de negociação, evitando que os tributos extintos permaneçam incorporados aos preços cobrados pelos fornecedores.
A área de Compras precisará compreender que a negociação não deverá considerar apenas o preço final apresentado. Será necessário conhecer sua composição, identificar os tributos que deixaram de existir e avaliar se a retirada desses valores está sendo efetivamente refletida nas novas condições comerciais. Sem essa análise, a empresa poderá continuar pagando por um custo tributário antigo e, adicionalmente, suportar a CBS calculada por fora.
Créditos não liberados também podem pressionar os preços
Esse, contudo, não é o único fator capaz de pressionar os preços. Outro risco relevante está na gestão inadequada dos créditos tributários.
Imagine que sua empresa pague integralmente uma nota fiscal ao fornecedor, incluindo o valor correspondente à CBS, e descubra posteriormente que o débito relacionado à operação não foi extinto. Como consequência, o crédito da sua empresa não será liberado.
Na prática, a empresa já terá suportado o valor do tributo no pagamento realizado ao fornecedor e, ao mesmo tempo, não poderá utilizar o crédito para reduzir o valor devido em sua própria apuração. Embora juridicamente não se trate do pagamento da CBS em nome do fornecedor, o efeito financeiro poderá se aproximar de um pagamento em duplicidade: primeiro, no preço da aquisição e, depois, por meio do aumento do valor a ser recolhido na apuração do adquirente.
Se esse custo adicional não for rapidamente identificado, conciliado e recuperado, provavelmente será incorporado ao preço dos produtos ou serviços e transferido ao consumidor. A gestão inadequada dos créditos, portanto, poderá se transformar em mais um fator de pressão sobre os preços.
Tecnologia e gestão integrada para proteger margens e créditos
Nesse novo ambiente, o gestor tributário terá a responsabilidade de liderar a implantação dos sistemas necessários à governança e ao controle das operações. Não bastará calcular corretamente os tributos. Será preciso acompanhar documentos fiscais, pagamentos, débitos extintos, créditos liberados, informações da apuração assistida e eventuais divergências entre essas diferentes etapas.
A empresa precisará avaliar quais ferramentas serão desenvolvidas internamente e quais soluções serão contratadas no mercado. Esses sistemas deverão ser capazes de identificar os créditos pendentes de liberação, apontar as causas das divergências, demonstrar quais fornecedores não extinguiram os débitos e direcionar as ações necessárias para recuperar os valores envolvidos.
Também será indispensável integrar as áreas tributária, financeira, contábil, comercial, jurídica, de Compras, tesouraria e tecnologia. A formação de preços não poderá mais ser analisada isoladamente, e a gestão dos créditos não poderá permanecer restrita ao momento do fechamento tributário. Cada decisão tomada ao longo da cadeia poderá afetar a margem, o caixa, o recolhimento e o preço final.
A nova lógica tributária não provocará inflação necessariamente por sua concepção, mas a forma como empresas e fornecedores conduzirem a transição poderá gerar distorções relevantes. A manutenção do PIS e da Cofins nos preços após sua extinção, a aplicação da CBS sobre uma base que não foi ajustada, a ausência de revisão dos contratos, a perda de créditos e a falta de sistemas de conciliação são fatores que podem transformar uma promessa de simplificação em pressão sobre os preços.
Por isso, o desafio do gestor tributário será garantir que a transição não represente apenas uma mudança de tributos, mas uma revisão completa da formação de preços, da gestão dos créditos e das relações comerciais. A tecnologia será indispensável, mas ela precisará estar acompanhada de dados confiáveis, processos bem definidos e decisões integradas entre as diferentes áreas da empresa.
No fim, a reforma tributária poderá ser mais simples, transparente e eficiente. Entretanto, até chegarmos a esse novo cenário, haverá uma longa jornada de revisão de preços, contratos, processos e sistemas. As empresas que compreenderem esses riscos com antecedência poderão proteger suas margens sem transferir custos indevidos ao consumidor. As que não se prepararem poderão transformar falhas de gestão tributária em perda de resultado e aumento de preços.
A pergunta que permanece é: sua empresa está preparada para simplificar seus tributos sem complicar ainda mais o bolso do consumidor?