

Recebeu juros de um cliente? Na Reforma, isso vira uma NF-e. Sim, mesmo para quem só emite NFS-e.
Índice
Entenda como a nota de débito se relaciona com a reforma tributária e quais impactos avaliar na rotina fiscal. Explore, com a Dootax, os cuidados para adequar documentos, revisar registros e preparar sistemas e processos para as mudanças.
Há um detalhe da reforma tributária que ainda passa despercebido em boa parte das empresas de serviços, e que vai bater na porta do financeiro antes do que se imagina: a cobrança de multa e juros por atraso deixou de ser um lançamento interno e virou um evento fiscal que exige documento próprio: uma nota de débito.
Com a chegada do IBS e da CBS, entender quando emitir esse documento e como vinculá-lo à operação original passa a fazer parte da rotina fiscal das empresas.
O que mudou
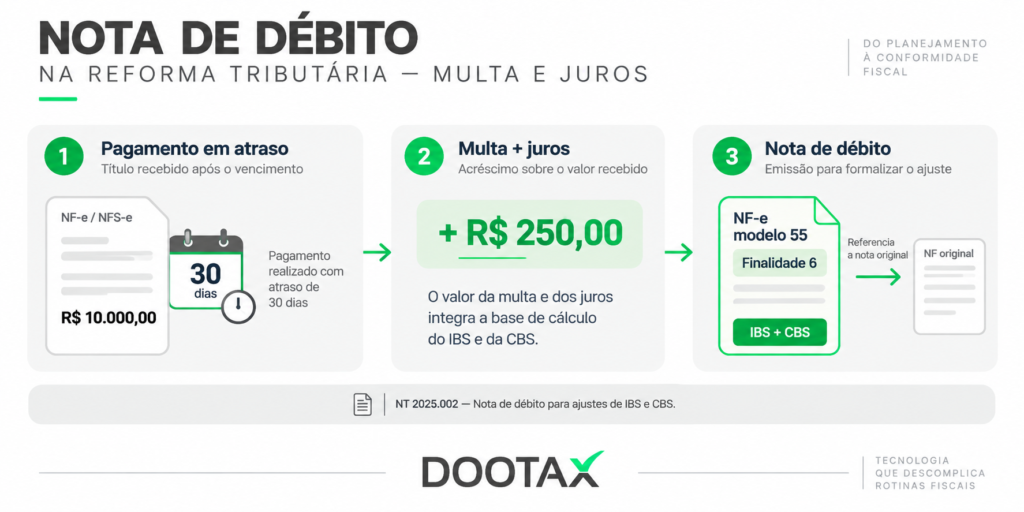
No IBS e na CBS, os acréscimos recebidos por atraso de pagamento integram a base de cálculo (LC 214/2025, art. 12, § 1º, II). Se a sua empresa emitiu uma nota de R$ 10 mil, o cliente pagou com 30 dias de atraso e você recebeu R$ 10.250, os R$ 250 de multa e juros também entram na tributação. E, como esse ajuste precisa estar formalizado documentalmente, o valor deve ser registrado por meio de uma nota de débito, vinculada à nota fiscal da operação original.
A nota de débito foi criada pela Nota Técnica 2025.002 como uma nova finalidade da NF-e modelo 55: a finalidade 6, específica para nota de débito. No sentido inverso, a finalidade 5 corresponde à nota de crédito, utilizada para situações que reduzem o imposto devido pelo emitente, conforme os tipos previstos na própria nota técnica.
Essas notas de crédito e débito são destinadas aos ajustes de IBS e CBS e não podem conter ICMS, ISS, PIS, COFINS ou outros tributos indicados nas regras de validação da NF-e. Para o caso de multa e juros, por exemplo, a NT 2025.002 prevê especificamente a nota de débito do tipo “multa e juros”, que permite ao adquirente do regime regular se creditar do IBS e da CBS correspondentes, observadas as regras aplicáveis.
Isso muda a lógica de como os ajustes são tratados na reforma tributária. Não se trata apenas de corrigir uma informação da nota original: o ajuste precisa ser documentado pelo instrumento fiscal previsto para aquela situação e relacionado à operação de origem. Refaturamento simbólico ou carta de correção, portanto, não substituem a nota de débito quando a legislação exige esse documento.
O problema para quem presta serviço
Aqui está a pegadinha. A nota de débito só existe no modelo 55, o modelo da NF-e de mercadorias. O padrão nacional da NFS-e não tem, até agora, um instrumento equivalente: ele tem eventos de cancelamento e substituição, que corrigem uma nota errada, mas não formalizam um ajuste posterior sobre uma nota certa.
Na prática, a empresa que só emite NFS-e, como acontece com muitos prestadores de serviços, passa a precisar emitir uma NF-e modelo 55 sempre que receber um pagamento com multa e juros, receber um adiantamento por serviço futuro (nota de débito tipo 06, com destaque no recebimento) ou conceder um desconto depois da emissão (nota de crédito). E emitir modelo 55 exige credenciamento na SEFAZ estadual, que na maior parte dos estados pressupõe inscrição estadual. Muitos prestadores de serviços nunca precisaram de uma.
O mercado espera que os estados simplifiquem o credenciamento para essas finalidades, ou que o padrão da NFS-e na reforma tributária ganhe o próprio documento de ajuste. Nenhuma das duas coisas está formalizada. Quem administra uma prestadora precisa decidir agora como vai lidar com a emissão de nota de débito enquanto isso.
Quer saber como podemos ajudar você a monitorar impactos da reforma?
Por que não dá para esperar pela nota de débito
Em 2026, a apuração assistida é informativa e não gera cobrança. Mas a dispensa de penalidades por obrigações acessórias do IBS e da CBS, que vigorou a partir de janeiro, terminou em agosto de 2026. A partir daí, deixar de emitir uma nota de débito exigida pela reforma tributária é infração, com multa calculada pela Unidade Padrão Fiscal dos Tributos sobre Bens e Serviços, fixada em R$ 200,00 e corrigida pelo IPCA, por ocorrência.
Uma empresa com dezenas de recebimentos em atraso por mês acumula exposição rápido. E, em 2027, quando a CBS passa a ser cobrada de verdade, o acréscimo não documentado por meio de nota de débito vira imposto não recolhido.
O que fazer, na ordem certa
Entender a regra é só o primeiro passo. Para se preparar para a nota de débito na reforma tributária, a empresa precisa transformar essa nova exigência em um processo que conecte recebimento, emissão fiscal e apuração de IBS e CBS. Na prática, isso começa com quatro frentes:
- Levantar quanto isso representa: Quantos títulos por mês são recebidos com acréscimo, e quanto de juros e multa entra? Esse dado está no financeiro, nas baixas do contas a receber, não na contabilidade.
- Resolver o canal de emissão: Três opções: verificar com o contador se o estado admite credenciamento no modelo 55 para prestadores só para essas finalidades; contratar um emissor por API que faça a autorização; ou, enquanto não houver canal, revisar a política de cobrança de atraso, absorvendo ou compensando de outra forma, para não gerar obrigações que a empresa não consegue cumprir.
- Ligar o financeiro ao fiscal: O evento nasce no recebimento, não na emissão da nota. Se o sistema fiscal não enxerga a baixa do título, ninguém vai saber que a nota de débito era devida. Da mesma forma, a nota de débito emitida deve referenciar a nota original, para que a apuração assistida ligue o ajuste à operação de origem.
- Tratar o outro lado também: Quando o fornecedor cobra juros da sua empresa, é ele quem emite a nota de débito, e o seu crédito de IBS/CBS aumenta. Vale conferir se os fornecedores estão fazendo isso; crédito que não vem documentado é crédito perdido.
Menos ajustes manuais, mais controle com o Dootax Monitor CBS e IBS
O Dootax Monitor CBS e IBS lê as baixas do contas a receber direto do ERP, cruza cada recebimento com a nota emitida e aponta, competência a competência, os eventos que exigem nota de débito ou de crédito: juros e multa recebidos, adiantamentos sem nota, cancelamentos fora do prazo.
Para cada um, calcula o IBS/CBS pela alíquota do período e gera o XML da nota no layout da NT 2025.002, já com o tipo do ajuste e a referência à operação original, pronto para o emissor da empresa autorizar. Na apuração, o ajuste entra na competência certa e é conciliado com a nota original e com a apuração assistida da Receita.
A emissão continua sendo do ERP ou do emissor fiscal; o que a Dootax garante é que nenhum ajuste devido passe em branco, e que nenhum ajuste emitido fique fora da apuração.
Sua empresa vai descobrir essa mudança no papel ou na prática?
A reforma tributária tirou o ajuste da planilha e o colocou dentro do documento fiscal. Para quem presta serviço, a mudança pede uma decisão prática antes de 2027: entender quantos recebimentos geram esses ajustes, como a empresa vai emitir as notas necessárias e, principalmente, como garantir que nenhum evento fique fora da apuração.
O desafio não está apenas em saber que a nota de débito existe. Está em identificar, no dia a dia, quando ela é devida, relacionar o recebimento à operação original e fazer esse ajuste chegar corretamente à apuração de IBS e CBS. Quando financeiro e fiscal continuam trabalhando separados, um simples recebimento em atraso pode virar mais uma exceção manual, difícil de acompanhar e fácil de esquecer.
É justamente para isso que existe o Dootax Monitor CBS e IBS. A solução conecta os recebimentos às notas emitidas, identifica os eventos que exigem ajustes e prepara as informações para que eles sejam tratados corretamente na apuração.
Quer ver como isso funciona na prática? Entre em contato com a Dootax e veja o Dootax Monitor CBS e IBS em ação.
Yvon Gaillard
Economista, pós-graduado em direito tributário pela FAAP e com MBA em gestão empresarial. Yvon atua há mais de 15 anos com tecnologias para soluções financeiras. É um dos fundadores da Flux-IT e da Dootax, considerada uma das startups mais promissoras do ecossistema brasileiro pela revista Pequenas Empresas & Grandes Negócios em 2020, 2021 e 2022.