O novo profissional fiscal: o que a reforma tributária exige em 2027
Índice
Durante décadas, o profissional fiscal foi, antes de tudo, um especialista em documentos. A nota fiscal entrava, o sistema escriturava, o SPED consolidava, a guia saía. O trabalho era garantir que cada campo estivesse certo e que cada obrigação acessória fosse entregue no prazo. Quem dominava o layout do EFD e as tabelas de CST tinha o emprego garantido.
A partir de janeiro de 2027, com a CBS em alíquota cheia, o IBS avançando na transição e o crédito passando a depender do pagamento efetivo, esse profissional continua existindo — mas deixa de ser suficiente. O tributo não nasce mais só da nota. Nasce da cadeia: de quem vendeu, de quem pagou, de quando pagou, de como pagou e do que aconteceu com o fornecedor depois disso.
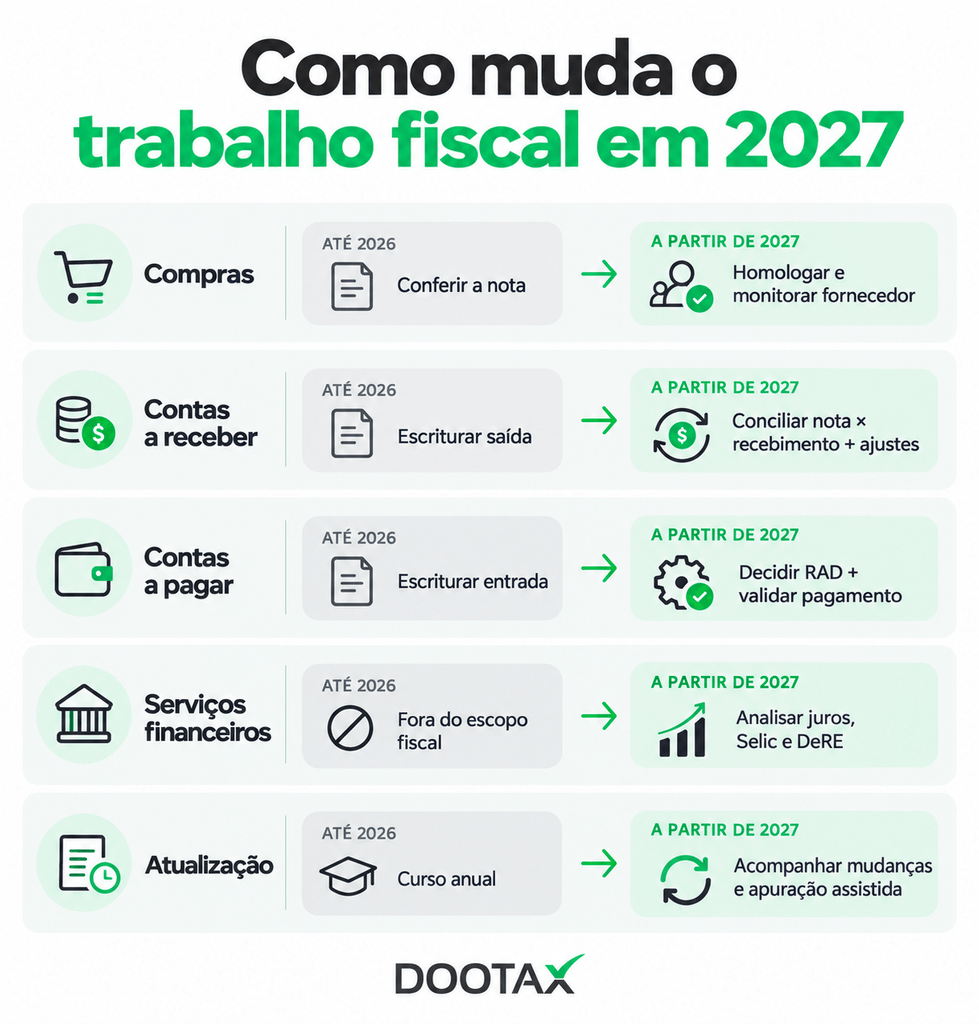
Isso muda o desenho do cargo. O profissional fiscal que vai atuar na apuração de IBS e CBS em 2027 precisa entender de cinco coisas que hoje ficam em outras salas da empresa: compras, contas a receber, contas a pagar, serviços financeiros e, claro, a legislação que não para de mudar. Este texto percorre cada uma delas.
1. Compras: o crédito começa na escolha do fornecedor
No modelo atual, o fiscal recebe o fornecedor pronto. Compras negociou, contratou e emitiu o pedido; o departamento tributário só confere se a nota veio correta. Em 2027 essa ordem inverte. O crédito de IBS e CBS depende de o fornecedor ter destacado corretamente o tributo, de ele estar regular e, na prática, de o pagamento ter ocorrido — com o split payment recolhendo a parcela do tributo na própria liquidação.
Um fornecedor com pendências cadastrais, com inscrição estadual não habilitada ou com histórico de execuções fiscais relevantes deixa de ser um problema “de compras” e passa a ser um risco direto de crédito não aproveitado. O profissional fiscal precisa participar da homologação, definir critérios de risco por materialidade (não basta uma certidão negativa) e acompanhar o fornecedor ao longo do contrato, não só na entrada.
- O que muda na prática: critérios tributários entram no cadastro de fornecedores; monitoria contínua substitui a consulta pontual; alertas de mudança cadastral viram rotina do fiscal.
2. Contas a receber: a apuração depende do que o cliente pagou
O débito de CBS e IBS na venda continua nascendo com a nota, mas a conciliação do que foi efetivamente recolhido via split payment passa a exigir a leitura do contas a receber. Pagamentos parciais, antecipações, cancelamentos fora do prazo e recebimentos com juros e multa geram ajustes — as notas de débito e de crédito da NT 2025.002 existem exatamente para isso.
O profissional fiscal precisa saber ler um extrato de recebíveis, entender o que o adquirente de cartão informou, reconhecer um parcelamento e identificar quando um ajuste deve ser emitido. Se antes bastava conciliar nota com escrituração, agora é preciso conciliar nota com dinheiro.
- O que muda na prática: conciliação nota × recebimento entra na apuração; ajustes de juros, multa e adiantamento viram documentos fiscais; o retorno do adquirente vira insumo tributário.
3. Contas a pagar: a RAD e o pagamento são a nova obrigação
Do lado da compra, o crédito só se consolida quando o pagamento acontece. Isso faz do contas a pagar a área mais próxima da apuração. Uma nota paga com atraso, uma nota paga sem split, uma nota paga a um fornecedor que se tornou irregular no meio do caminho — cada um desses casos altera o crédito do período.
Surge aqui uma rotina nova: decidir, por fornecedor e por nota, se o tributo é recolhido pela empresa compradora (recolhimento pelo adquirente) ou se segue o fluxo normal. Essa decisão precisa de regra, de histórico e de evidência, e precisa ser tomada antes da liquidação, não na apuração do mês seguinte. O profissional fiscal de 2027 conversa com o financeiro todos os dias, não só no fechamento.
- O que muda na prática: regra de recolhimento pelo adquirente por fornecedor; validação de pagamento antes da liquidação; leitura de retorno bancário (CNAB) como parte da apuração.
4. Serviços financeiros: o tributo que mora no juro
A maior novidade para quem nunca trabalhou com bancos e adquirentes é o regime específico dos serviços financeiros. Tarifas e comissões geram crédito para o tomador. Operações de crédito têm base própria, calculada sobre a parcela do juro que excede a Selic, em regime de caixa. Gestão de recursos não gera crédito. E o fornecedor desse serviço — banco, adquirente, administradora — apura por margem e entrega a DeRE até o dia 15, sem prorrogação.
Quer saber como podemos ajudar você no recolhimento de tributos?
Para o profissional fiscal, isso significa saber ler um contrato financeiro, entender o que é tarifa e o que é juro, acompanhar a Selic do mês e validar se o crédito informado pelo banco bate com a operação. É conhecimento que hoje está no tesoureiro, não no fiscal. Em 2027, precisa estar nos dois.
- O que muda na prática: leitura de contratos e faturas de serviços financeiros; cálculo de crédito sobre juros com referência à Selic; conciliação com a DeRE do prestador.
5. Atualização tributária: a legislação virou processo contínuo
A LC 214, os decretos, os atos conjuntos RFB/CGIBS e as notas técnicas da NF-e não vão parar de sair em 2027. A apuração assistida da Receita fica disponível no dia 15 (ou 20 para quem entrega DeRE), a manifestação deve ocorrer até o último dia útil do mês seguinte e o silêncio vale como confissão. Prazos, alíquotas de transição, regras de crédito e formatos de documento mudam com frequência maior do que a maioria das equipes está acostumada.
O profissional fiscal precisa de um método para acompanhar essas mudanças, e não de mais memória. Isso inclui usar tecnologia que traduza a regra em regra de sistema, testar o impacto antes de a competência fechar e documentar a decisão tomada. A atualização deixa de ser um curso anual e vira uma disciplina semanal.
- O que muda na prática: acompanhamento de atos normativos como rotina; manifestação sobre a apuração assistida com evidência; decisões documentadas para defesa futura.
O novo perfil, em uma frase
“Menos digitador de obrigações acessórias, mais analista de cadeia.”
O profissional fiscal de 2027 não precisa virar comprador, tesoureiro ou banqueiro. Precisa entender o suficiente dessas áreas para ver a apuração como o resultado de uma cadeia — e para saber onde intervir quando um elo falha. A tecnologia faz a parte repetitiva: monitora fornecedores, concilia pagamentos, detecta ajustes, confronta a apuração com a da Receita. O profissional fiscal faz a parte que exige julgamento: define regras, avalia riscos, decide e assina.
Quem começar a construir essas competências em 2026 chega em janeiro de 2027 com vantagem. Quem esperar a primeira apuração assistida para descobrir que o crédito não bate vai aprender do jeito mais caro.
O novo profissional fiscal precisa de visão de cadeia
A mudança não exige que o profissional fiscal faça o trabalho de todas as outras áreas, mas que consiga conectar essas informações para entender o impacto tributário de cada operação. Em uma rotina cada vez mais dependente de fornecedores, pagamentos, recebimentos e regras que mudam continuamente, tecnologia passa a ser parte importante dessa visão.
É nesse cenário que entra o Dootax Monitor CBS e IBS: uma solução para acompanhar fornecedores, conciliar pagamentos, identificar ajustes, confrontar a apuração com os dados da Receita e dar ao profissional fiscal mais informação para decidir — sem tirar dele o julgamento.
Quer ver como essa nova rotina fiscal funciona na prática? Entre em contato com a Dootax e conheça o Dootax Monitor CBS e IBS.
Yvon Gaillard
Economista, pós-graduado em direito tributário pela FAAP e com MBA em gestão empresarial. Yvon atua há mais de 15 anos com tecnologias para soluções financeiras. É um dos fundadores da Flux-IT e da Dootax, considerada uma das startups mais promissoras do ecossistema brasileiro pela revista Pequenas Empresas & Grandes Negócios em 2020, 2021 e 2022.