

O que é RAD e quando essa modalidade faz sentido para sua empresa?
Índice
A reforma tributária está mudando não apenas os tributos pagos pelas empresas, mas também a forma como esses valores serão recolhidos. Entre os novos mecanismos está o RAD, ou Recolhimento pelo Adquirente.
Na prática, a modalidade permite que o próprio comprador recolha o IBS e a CBS relacionados a determinadas operações, em vez de depender exclusivamente do fornecedor para essa etapa.
Mas isso não significa que toda empresa deverá utilizar o mecanismo da mesma maneira. Entender o que é RAD, quando ele pode ser utilizado e quais características da operação influenciam sua aderência é fundamental para tomar decisões mais conscientes durante a transição.
O que é RAD?
O RAD é o Recolhimento pelo Adquirente, uma modalidade prevista na Lei Complementar nº 214/2025 para o pagamento do IBS e da CBS pelo comprador da mercadoria ou serviço.
A lógica é diferente daquela em que o fornecedor recebe o valor da operação e fica responsável por recolher os tributos correspondentes. No RAD, o adquirente, desde que seja contribuinte do IBS e da CBS pelo regime regular, pode realizar esse recolhimento diretamente.
A possibilidade está relacionada principalmente às situações em que o instrumento de pagamento utilizado na operação não permite a segregação e o recolhimento do IBS e da CBS conforme as regras do Split Payment. Nesses casos, o adquirente pode assumir o recolhimento dos tributos incidentes sobre aquela operação.
Essa mudança ganha importância porque, no novo modelo, a apropriação dos créditos de IBS e CBS está relacionada à extinção do débito tributário da operação. Por isso, o recolhimento deixa de ser apenas uma etapa financeira e passa a ter reflexos também na gestão dos créditos tributários.
Como funciona o RAD na prática?
Imagine uma empresa que compra produtos de um fornecedor e precisa pagar uma operação sujeita ao IBS e à CBS.
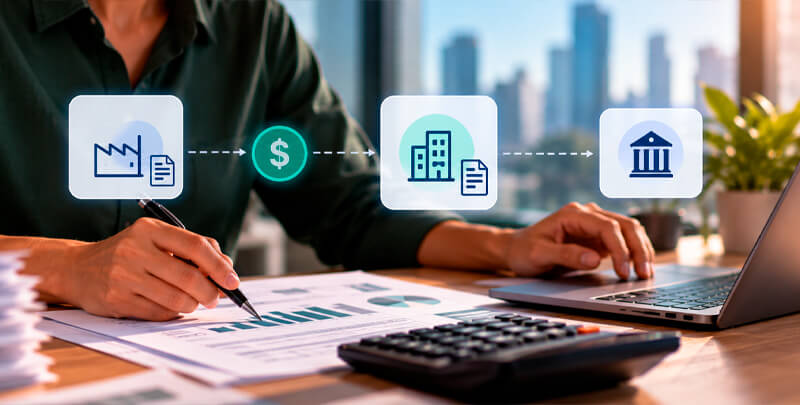
Nesse cenário, o fluxo pode envolver algumas etapas:
- A operação é realizada. O fornecedor emite o documento fiscal com as informações da operação e dos tributos;
- A forma de pagamento é identificada. É necessário verificar se o instrumento utilizado permite ou não a segregação do IBS e da CBS pelo mecanismo previsto para o Split Payment;
- O RAD é aplicado, quando cabível. O adquirente realiza o recolhimento dos tributos relacionados àquela operação;
- O recolhimento é registrado. O pagamento precisa ser associado à operação correspondente, permitindo que seus efeitos sejam considerados na apuração;
- O débito é extinto. O valor recolhido é utilizado para quitar o IBS e a CBS ainda não extintos daquela operação. Caso exista valor excedente, a legislação prevê sua transferência ao fornecedor em até três dias úteis.
A Receita Federal já disponibilizou documentação técnica relacionada à consulta de recolhimentos realizados pelo adquirente e prevê serviços específicos para o acompanhamento desses valores e, posteriormente, para a emissão de DARF do RAD.
Isso mostra que o mecanismo está deixando de ser apenas uma previsão normativa e começa a exigir preparação dos sistemas que participarão desse fluxo.
RAD, pagamento pelo contribuinte e Split Payment: qual a diferença?
O RAD não deve ser confundido com todas as outras formas de extinção dos débitos de IBS e CBS.
No pagamento pelo contribuinte, a própria empresa responsável pelo débito realiza o pagamento correspondente à sua apuração. Já no Split Payment, o tributo é segregado no momento da liquidação financeira da operação, conectando o pagamento ao documento fiscal e direcionando a parcela tributária ao Fisco.
O RAD funciona de outra maneira: o adquirente assume o recolhimento do tributo relacionado à operação de compra. A própria documentação da Receita Federal já diferencia os recolhimentos feitos pelo adquirente do pagamento realizado pelo próprio contribuinte e do Split Payment.
Por isso, não se trata simplesmente de escolher uma modalidade “melhor”. Cada mecanismo possui uma lógica própria e sua aplicação depende das características da operação.
Quando faz sentido utilizar o RAD?
A existência do mecanismo não significa que ele será igualmente adequado para todas as empresas, fornecedores ou operações.
Quer saber como podemos ajudar você a monitorar impactos da reforma?
A aderência depende de um conjunto de fatores que precisam ser analisados em conjunto. Entre eles estão:
- Perfil das operações. Volume, frequência, valores e características das compras realizadas pela empresa;
- Forma de pagamento. O instrumento utilizado pode influenciar diretamente a possibilidade de aplicação do mecanismo;
- Perfil dos fornecedores. Em determinadas situações, a empresa pode ter interesse em reduzir sua dependência do recolhimento realizado por terceiros para preservar maior controle sobre seus créditos;
- Processos financeiros. É necessário entender como o pagamento das operações acontece e se o fluxo permite incorporar uma nova etapa de recolhimento;
- Sistemas utilizados. ERP, soluções fiscais, plataformas financeiras e demais sistemas precisam estar preparados para trocar e registrar as informações necessárias;
- Capacidade operacional. Quanto maior o número de operações, maior a necessidade de regras, controles e automação para evitar que o processo se transforme em uma rotina manual.
Esses elementos ajudam a explicar por que duas empresas, mesmo pertencendo ao mesmo setor, podem apresentar níveis de aderência diferentes ao RAD.
A própria análise da Dootax sobre como garantir créditos de IBS e CBS sem depender do fornecedor mostra que o cenário envolve fatores como o comportamento dos fornecedores, o recolhimento dos tributos e o impacto sobre o aproveitamento dos créditos.
Por que avaliar a aderência ao RAD antes de implementar?
Um dos principais riscos da preparação para a Reforma Tributária é transformar uma possibilidade prevista na legislação em uma regra operacional sem analisar a realidade da empresa.
Adotar um novo fluxo de recolhimento envolve mais do que criar uma etapa para gerar e pagar uma guia. É preciso entender quais operações seriam elegíveis, como identificar essas operações, de onde virão os dados, quem será responsável pelas validações e como o recolhimento será registrado e conciliado posteriormente.
Em uma operação com poucas transações, determinados controles podem ser administrados manualmente. Em uma empresa com milhares de compras, múltiplos fornecedores e diferentes formas de pagamento, a mesma estratégia pode gerar uma carga operacional muito maior.
Além disso, a empresa precisa considerar a convivência entre as regras atuais e o novo modelo tributário. A transição será gradual, e os sistemas precisarão lidar com diferentes processos simultaneamente. Por isso, a convivência de sistemas na implementação da Reforma Tributária também deve fazer parte do planejamento.
Como descobrir se sua empresa tem aderência ao RAD?
Antes de decidir como o RAD será incorporado à rotina, o primeiro passo é entender o cenário atual da empresa.
Isso significa analisar suas operações, meios de pagamento, perfil de fornecedores, processos fiscais e financeiros e estrutura tecnológica. A partir dessas informações, é possível identificar onde o mecanismo pode fazer sentido, quais pontos exigem adaptação e quais cuidados precisam ser considerados.
É justamente essa avaliação que o Diagnóstico do RAD, uma ferramenta grátis da Dootax, busca apoiar. Ela foi desenvolvida para ajudar a empresa a entender seu nível de aderência ao Recolhimento pelo Adquirente e identificar os pontos que merecem atenção na preparação para o novo modelo.
A proposta é sair de uma visão genérica sobre a reforma tributária e olhar para a realidade de cada operação. Afinal, antes de implementar um novo fluxo, é importante saber se ele realmente se encaixa na estrutura existente.
A Dootax também está desenvolvendo uma solução para automatizar o fluxo do RAD, contemplando etapas como aplicação de regras, geração de guias e pagamento.
RAD: o primeiro passo é entender a aderência da sua empresa
Entender o que é RAD é o primeiro passo para acompanhar as novas formas de recolhimento do IBS e da CBS. Sua aplicação depende das características de cada operação, dos meios de pagamento, dos processos e da estrutura da empresa.
Por isso, avaliar a aderência antes de implementar novos fluxos é essencial para uma preparação mais consistente para a reforma tributária.